2001知识资料|2004四资产|2020多ETF
从宏观状态到
ETF选择
长期知识资料下的多ETF配置测试
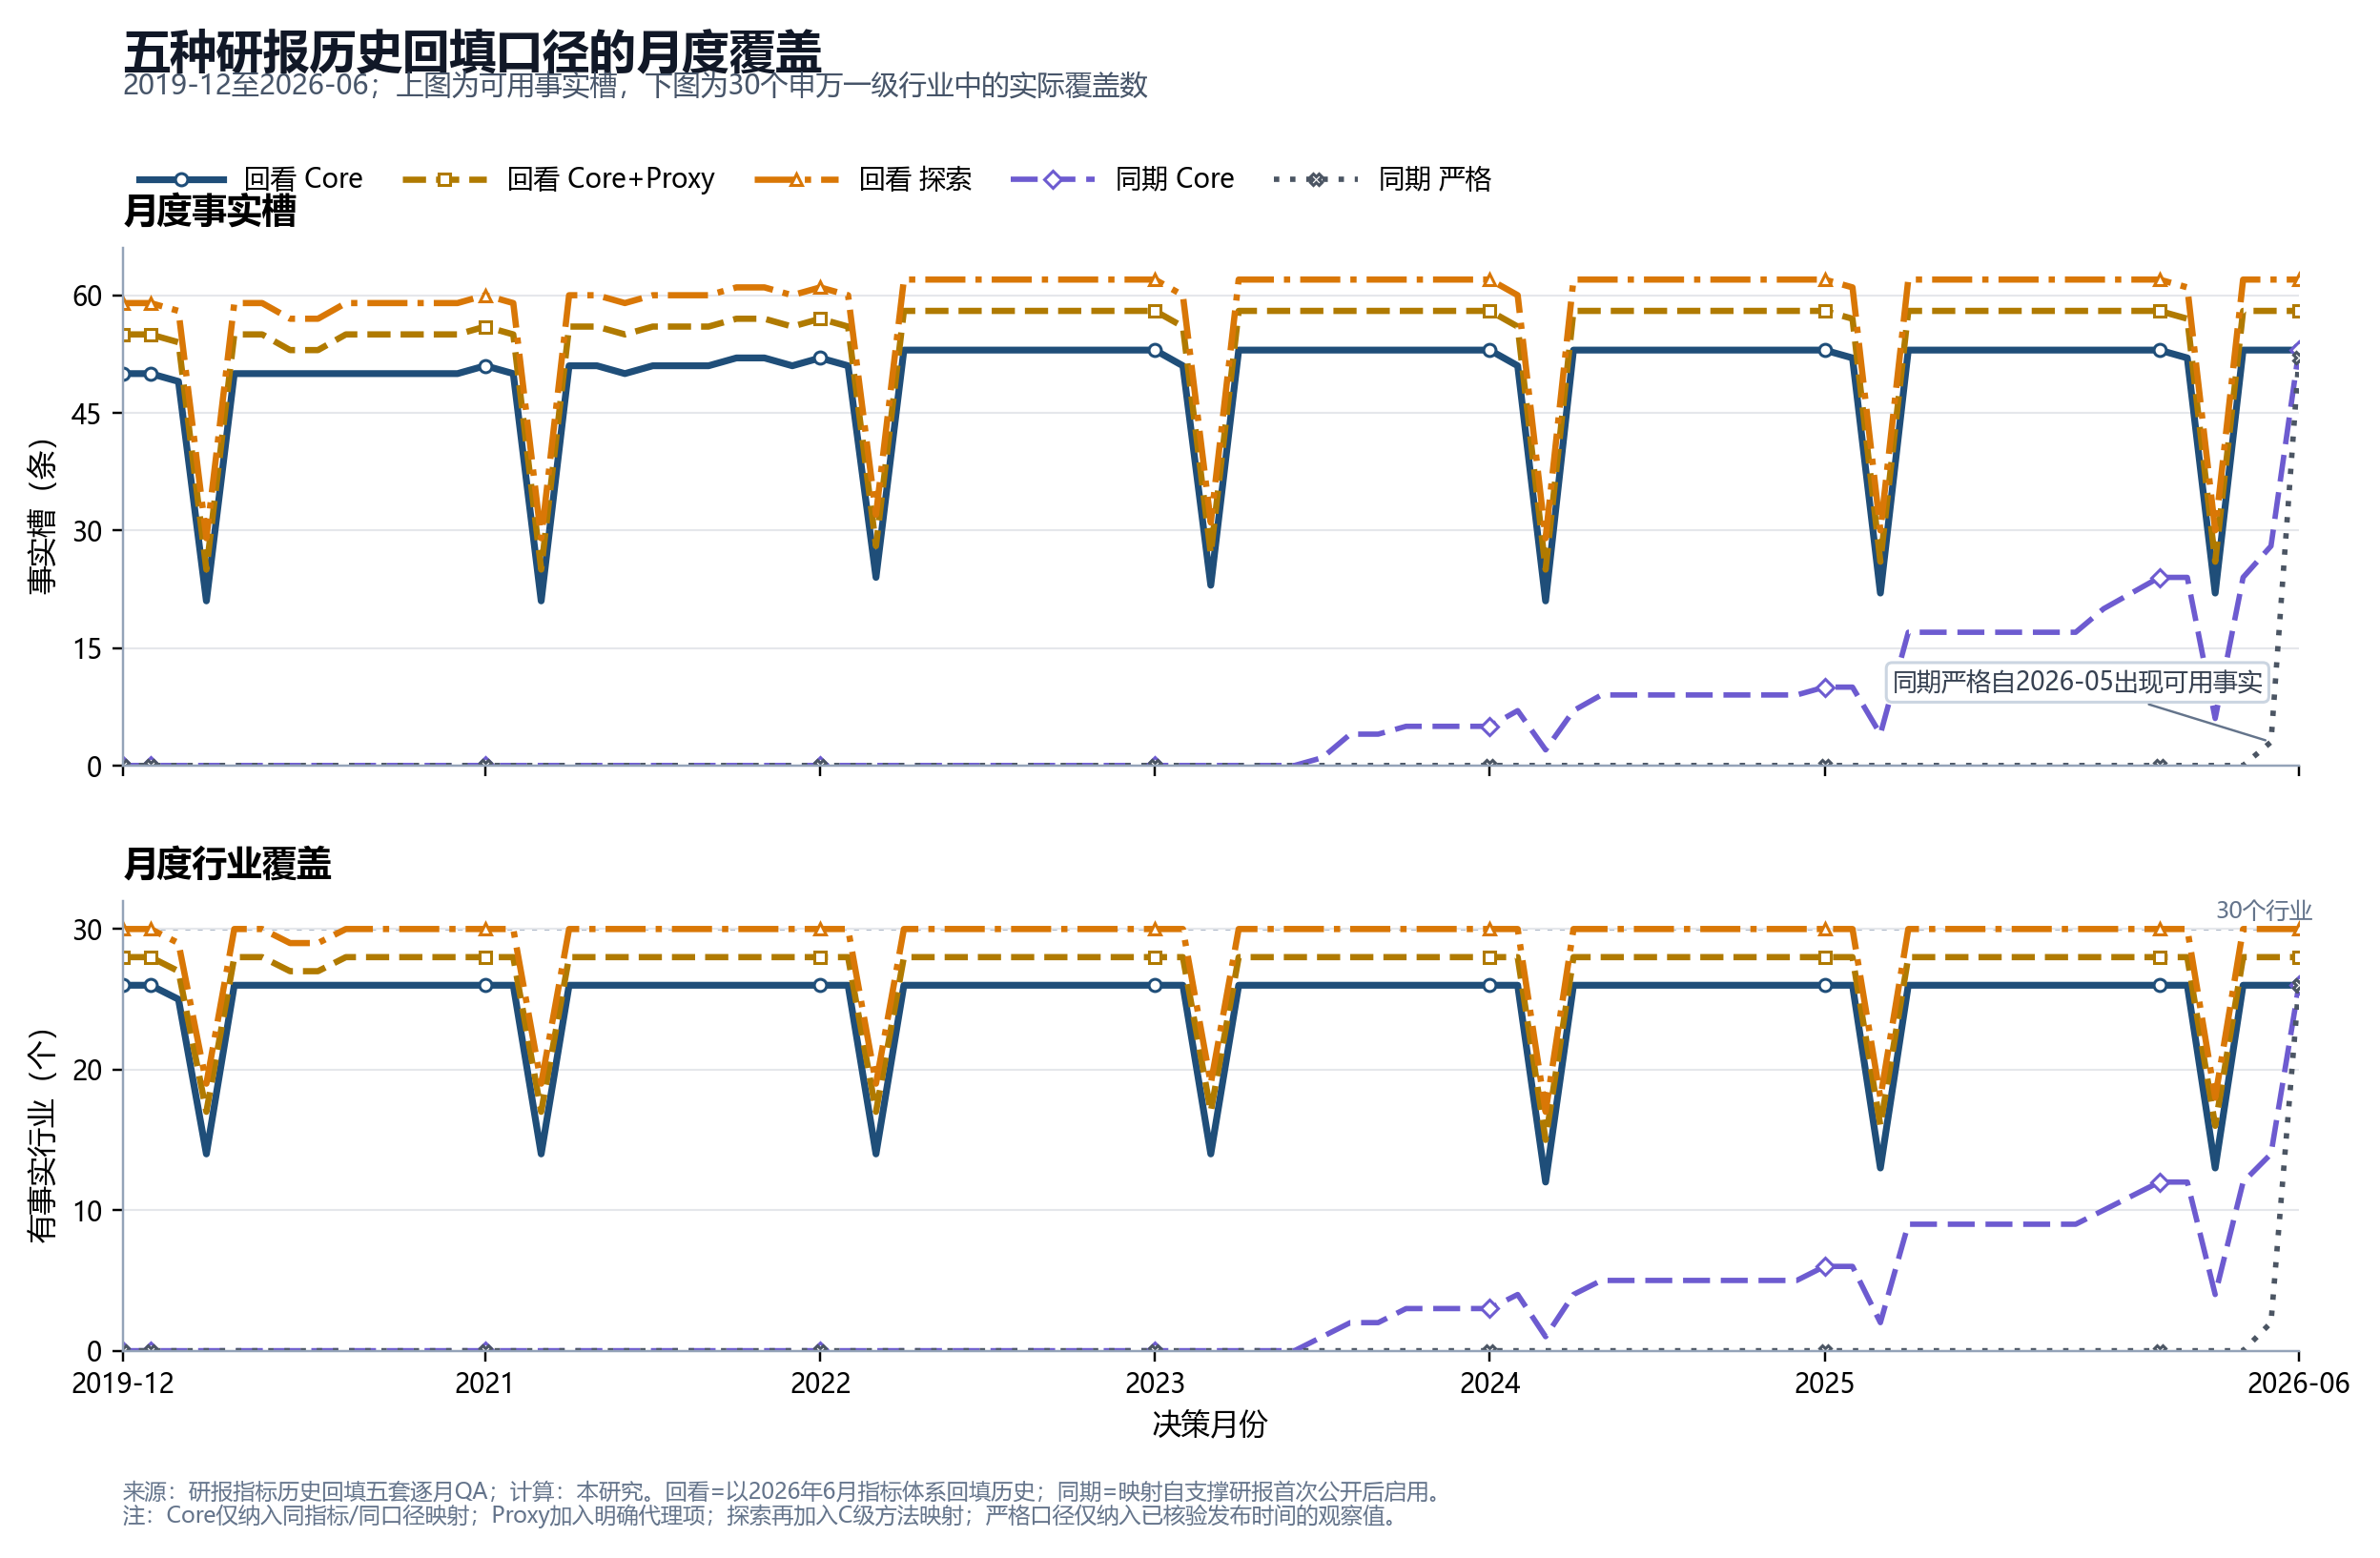
本次新增结论:60份研报与81条核验事实已扩展为2001—2026年的308个知识节点。79个决策月中,回看核心、加入代理、加入探索三层分别形成3,902、4,286和4,602个事实槽;同期保守与同期严格口径分别为461和55个。五套快照的未来信息、重复映射、过期事实和显式时间泄漏检查均为0,清楚量化了“覆盖更完整”与“时间口径更严格”之间的取舍。
旧收益实验:下方79个月收益线仍来自237份旧Agent输出,输入是原宏观、事件与30行业经营数据,未读取本次新快照。因此它只保留为历史基准,不是“新知识库重跑结果”,也不能据此宣称新知识改善收益。
研究分两步形成组合:Agent先判断境内权益、境外权益、债券、黄金和现金的配置倾向,再从当期可交易ETF中给出优选与回避名单;程序统一完成权重映射、T+1执行、成本扣除和回测。
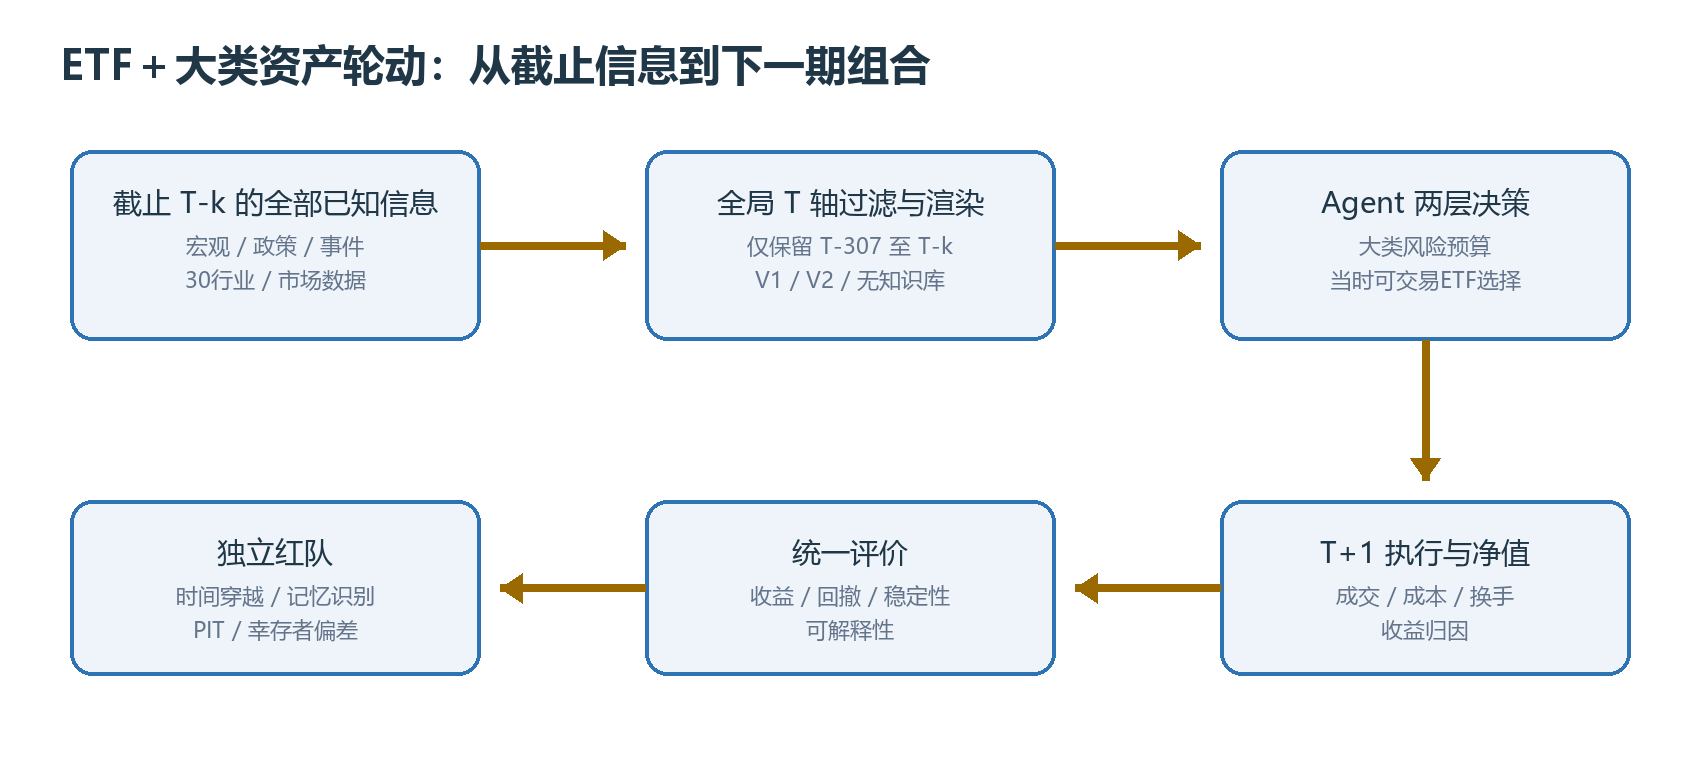
- 知识源轴
- 308节点
- 代表性ETF
- 27只
- 旧ETF实证
- 79个月
- 旧Agent输出
- 237份
- 对照策略
- 6种
真实重复检验最终12场景×4条件×3重复已完成:格式间平均配置距离3.20个百分点,同格式重复波动均值3.25个百分点。当前样本不支持把旧单次实验的差异直接解释为格式效应。另已提供前向模拟冻结、结算与失败登记工具。查看诊断结果|运行与验收说明。
研究范围
新知识看覆盖,旧输出看收益:两条证据线不混读
2001—2026年知识源轴已完成五套历史回填验收;2004—2026年四资产实验与2020—2026年多ETF实验是此前形成的收益样本。新快照尚未替换237份既有Agent输出,因此本页不把知识覆盖升级写成收益升级。
真实模型重复检验
格式间距离与重复波动相近;行为变化不等于收益改善
使用gpt-6-astra(low)完成12个冻结历史场景、4种信息条件、每条件3次独立请求,并设置相同后处理的纯规则基线。两轮合计180次真实成功调用;最终比较144份响应,含输入、prompt和schema逐字一致的108份基础响应复用,以及36份修正增量新调用。复用没有被计为新独立样本。
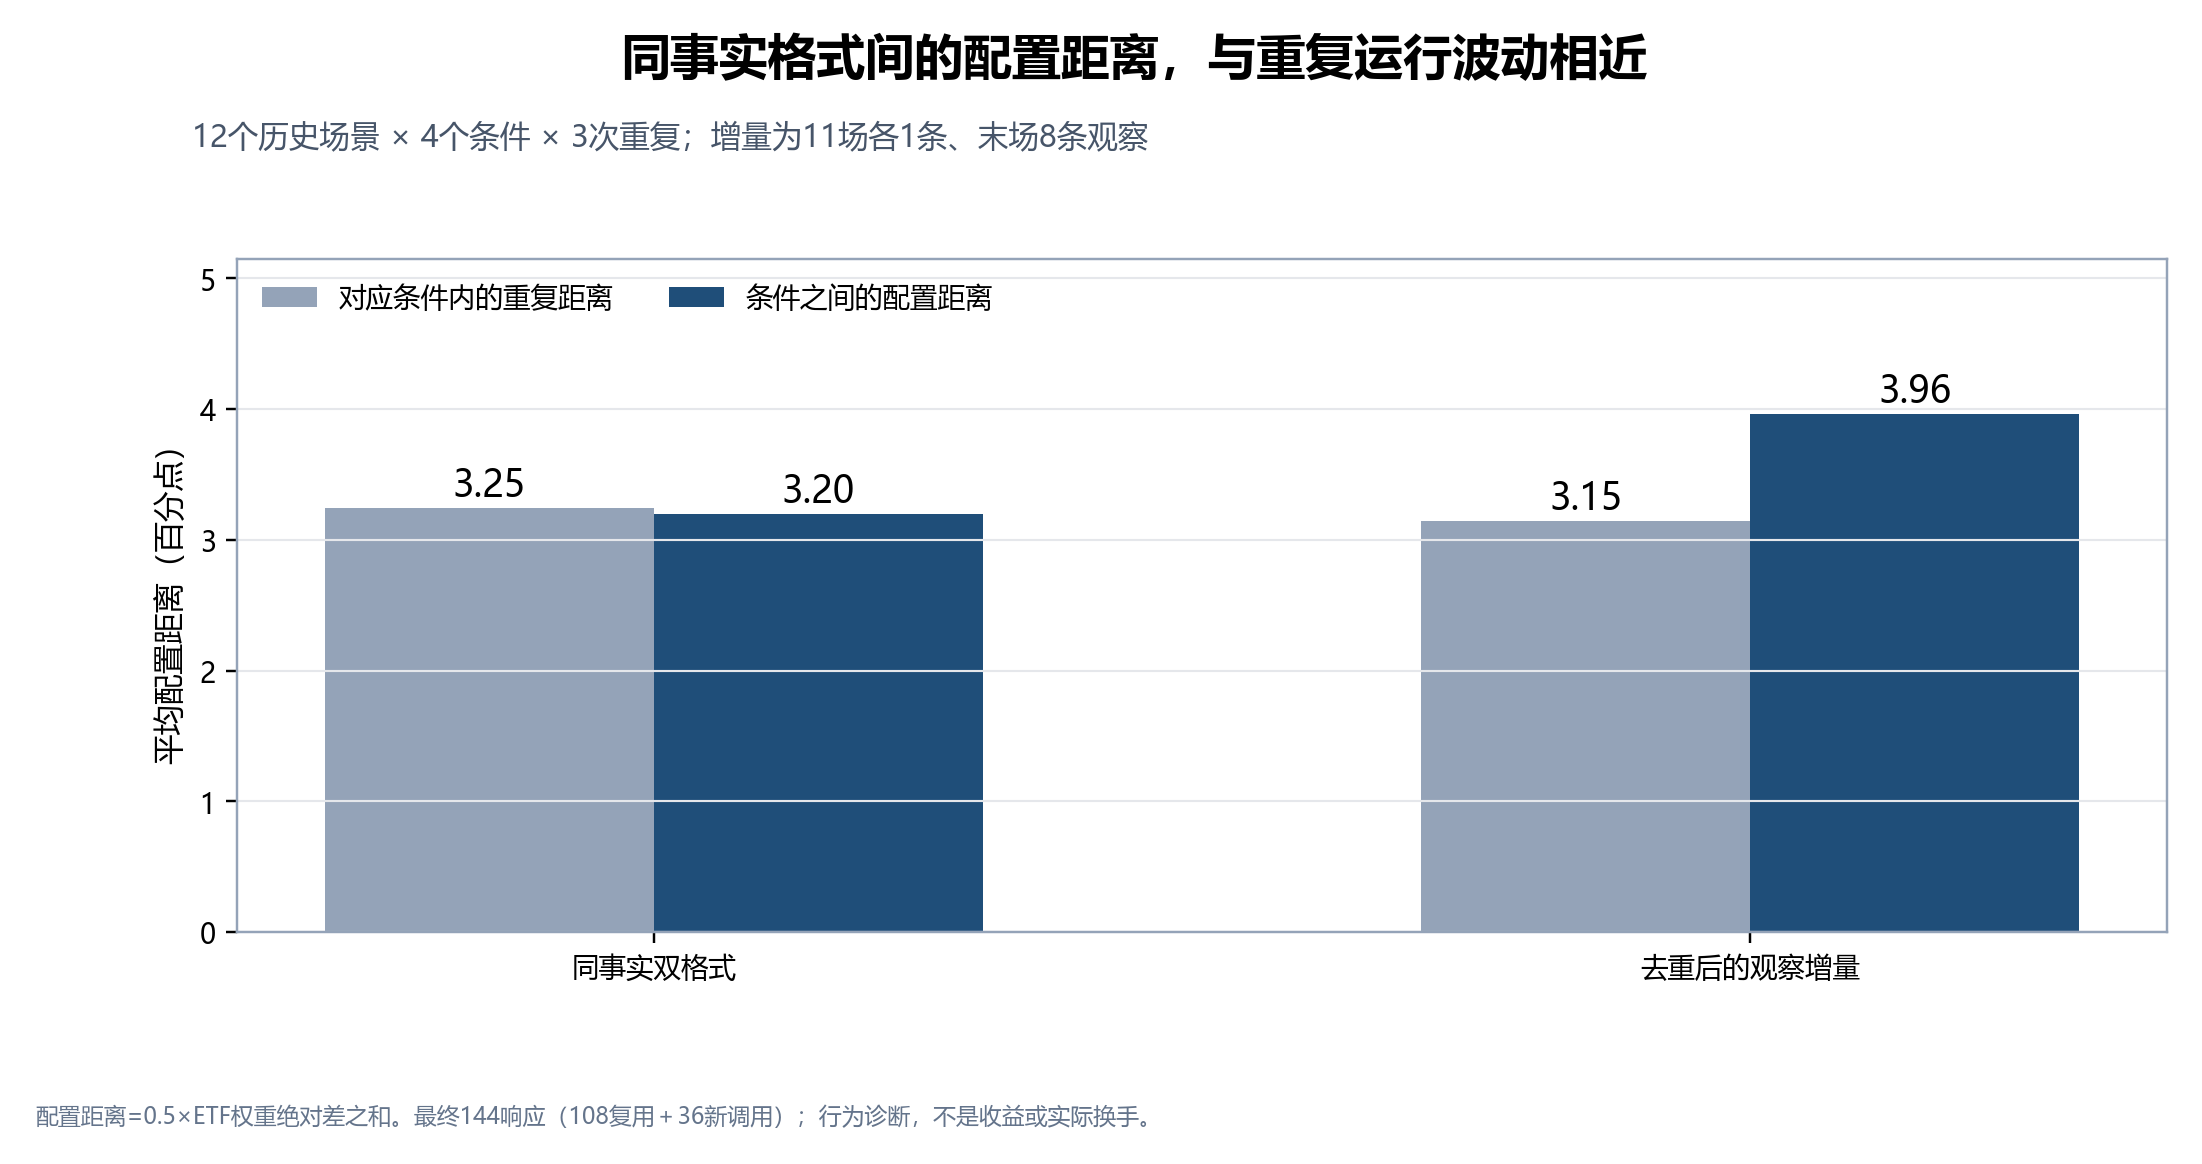
首版附加行业段落包含基础事实的重复子集,全部原记录已保留,附加条件不用于纯增量解释。修正版按已审核指标、统计期、频率、值和单位去重,排除修订、冲突和不明确口径;11场各增加1条饮料零售观察,末场增加8条新观察。因此本实验检验的是有限的观察增量,尚未验证完整新知识库的收益效果。查看聚合结果。
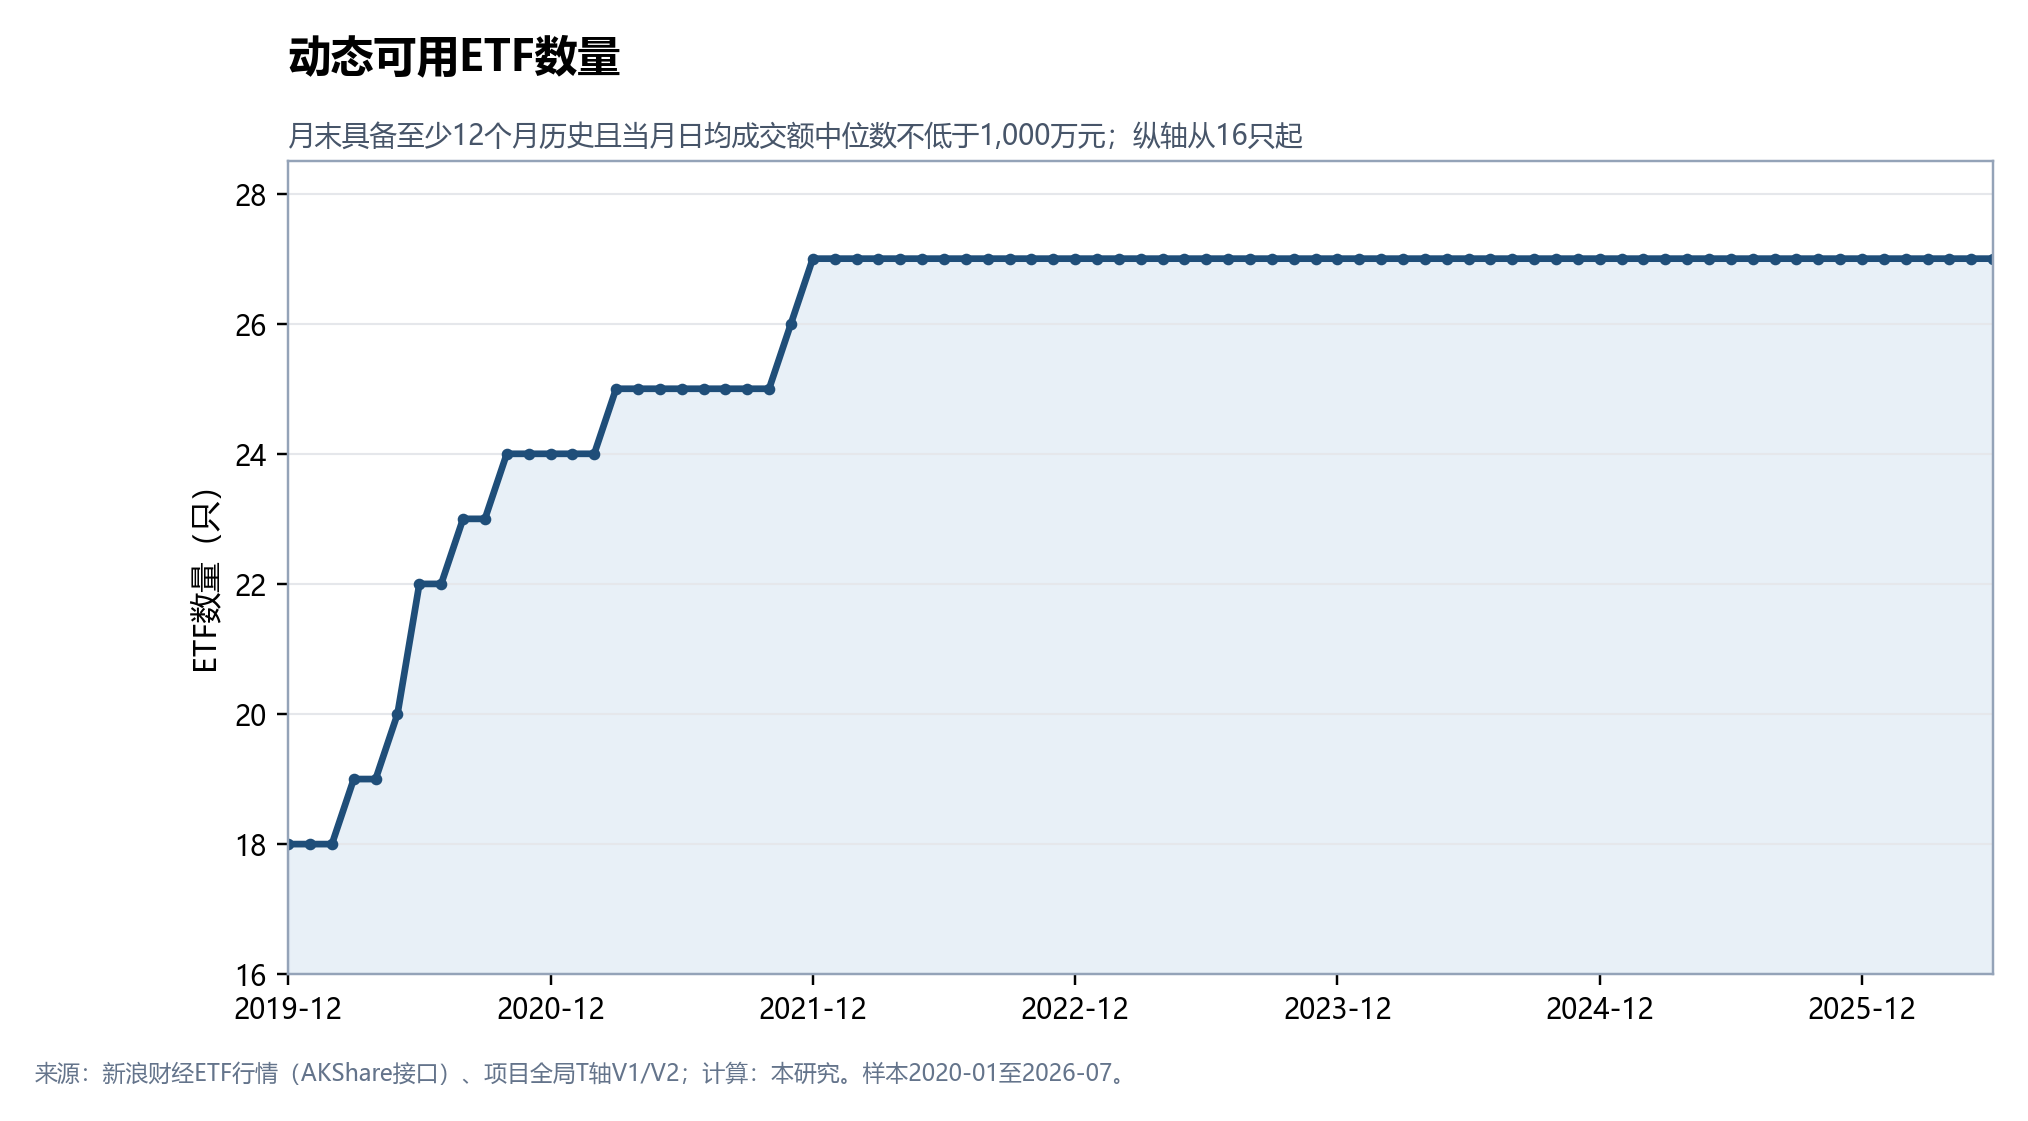
动态ETF池
2020年首月可用18只ETF,样本末增至27只
固定研究名单包括27只宽基、风格、行业、跨境、债券、黄金和现金类ETF。每月按当时状态重新准入,要求至少12个月历史且近月日均成交额中位数不低于1,000万元。
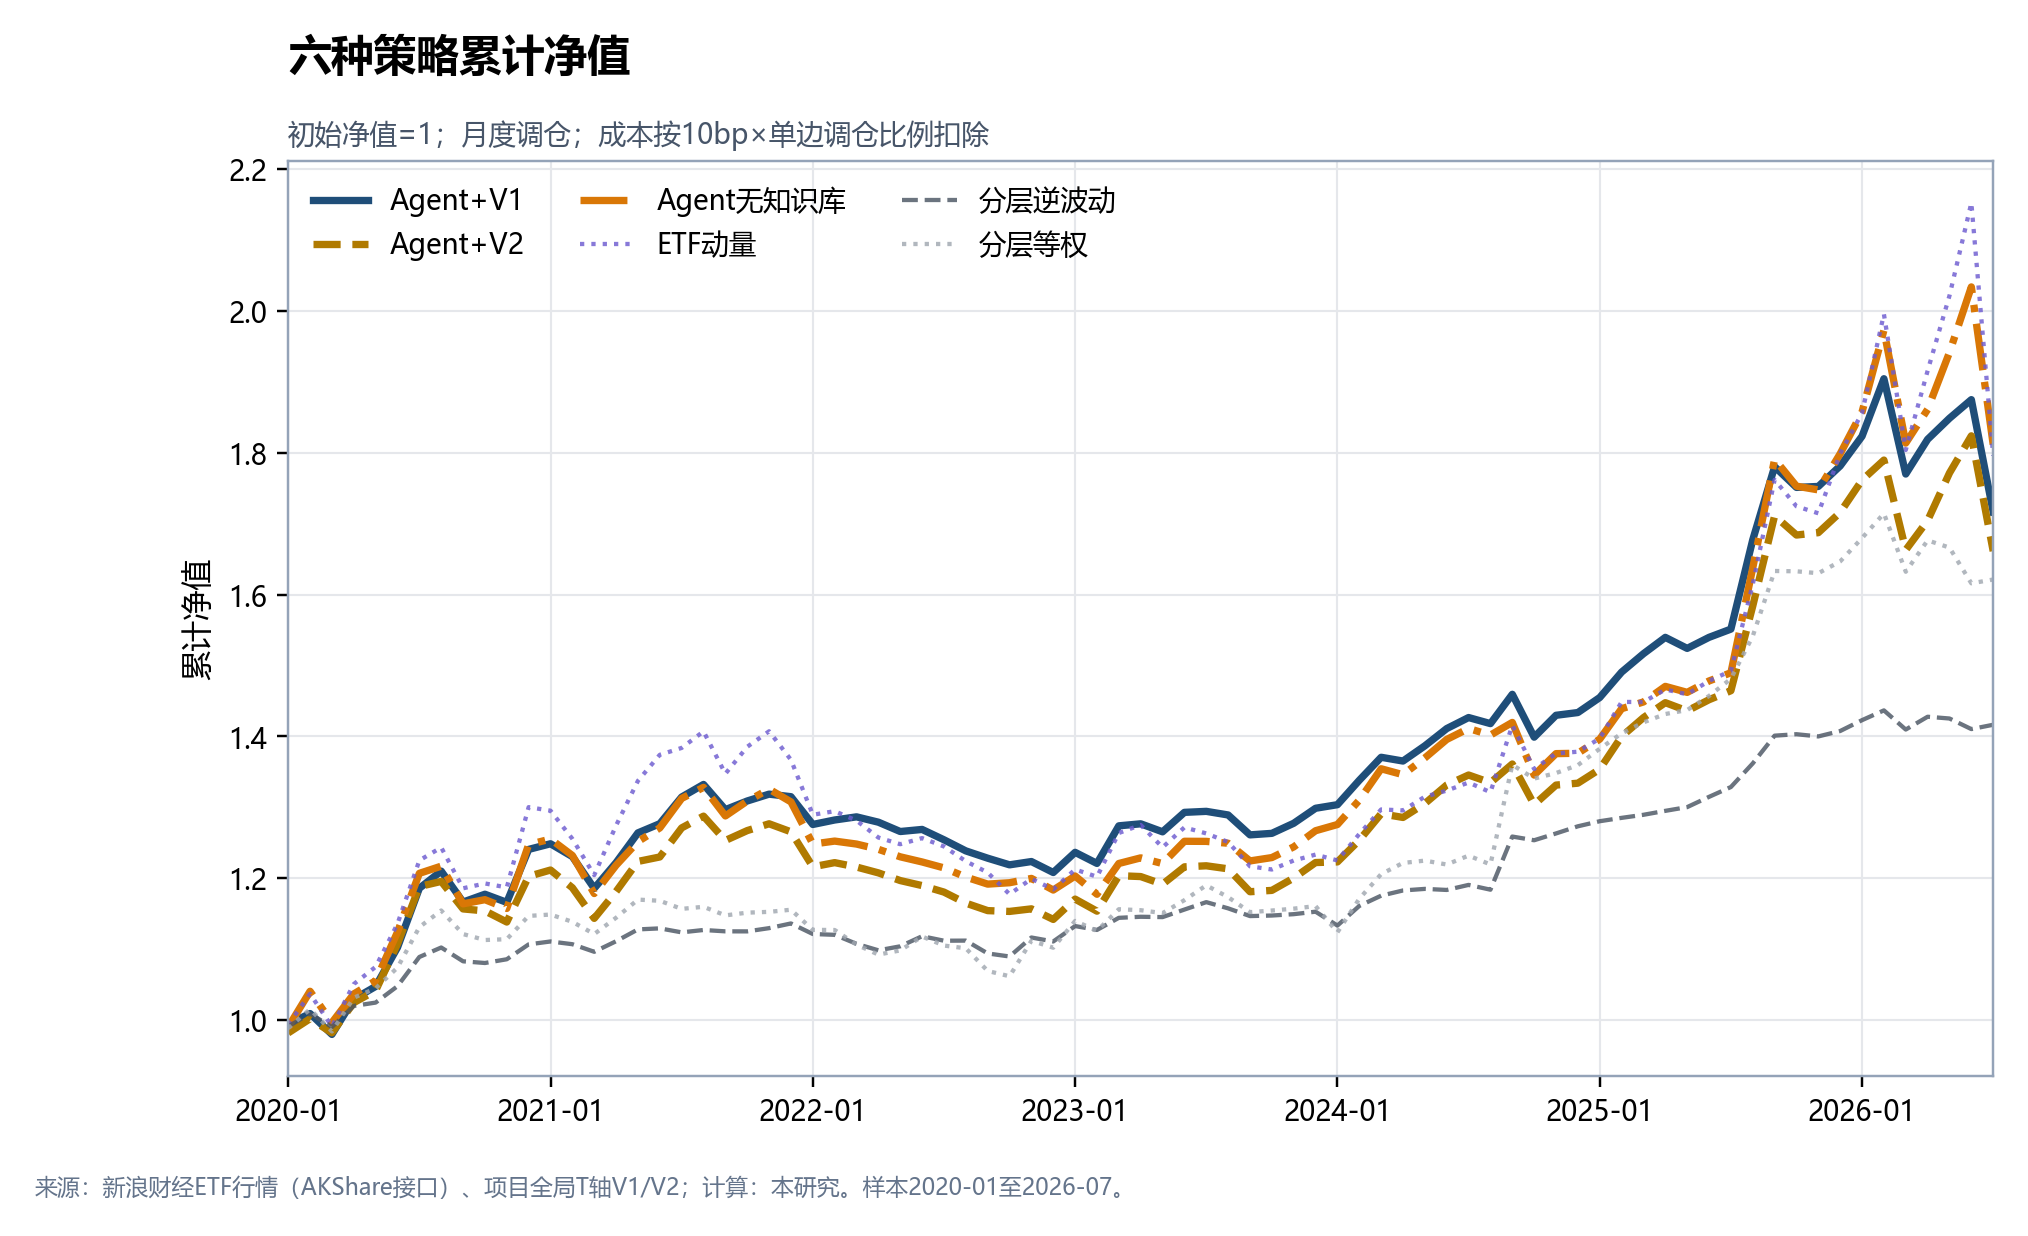
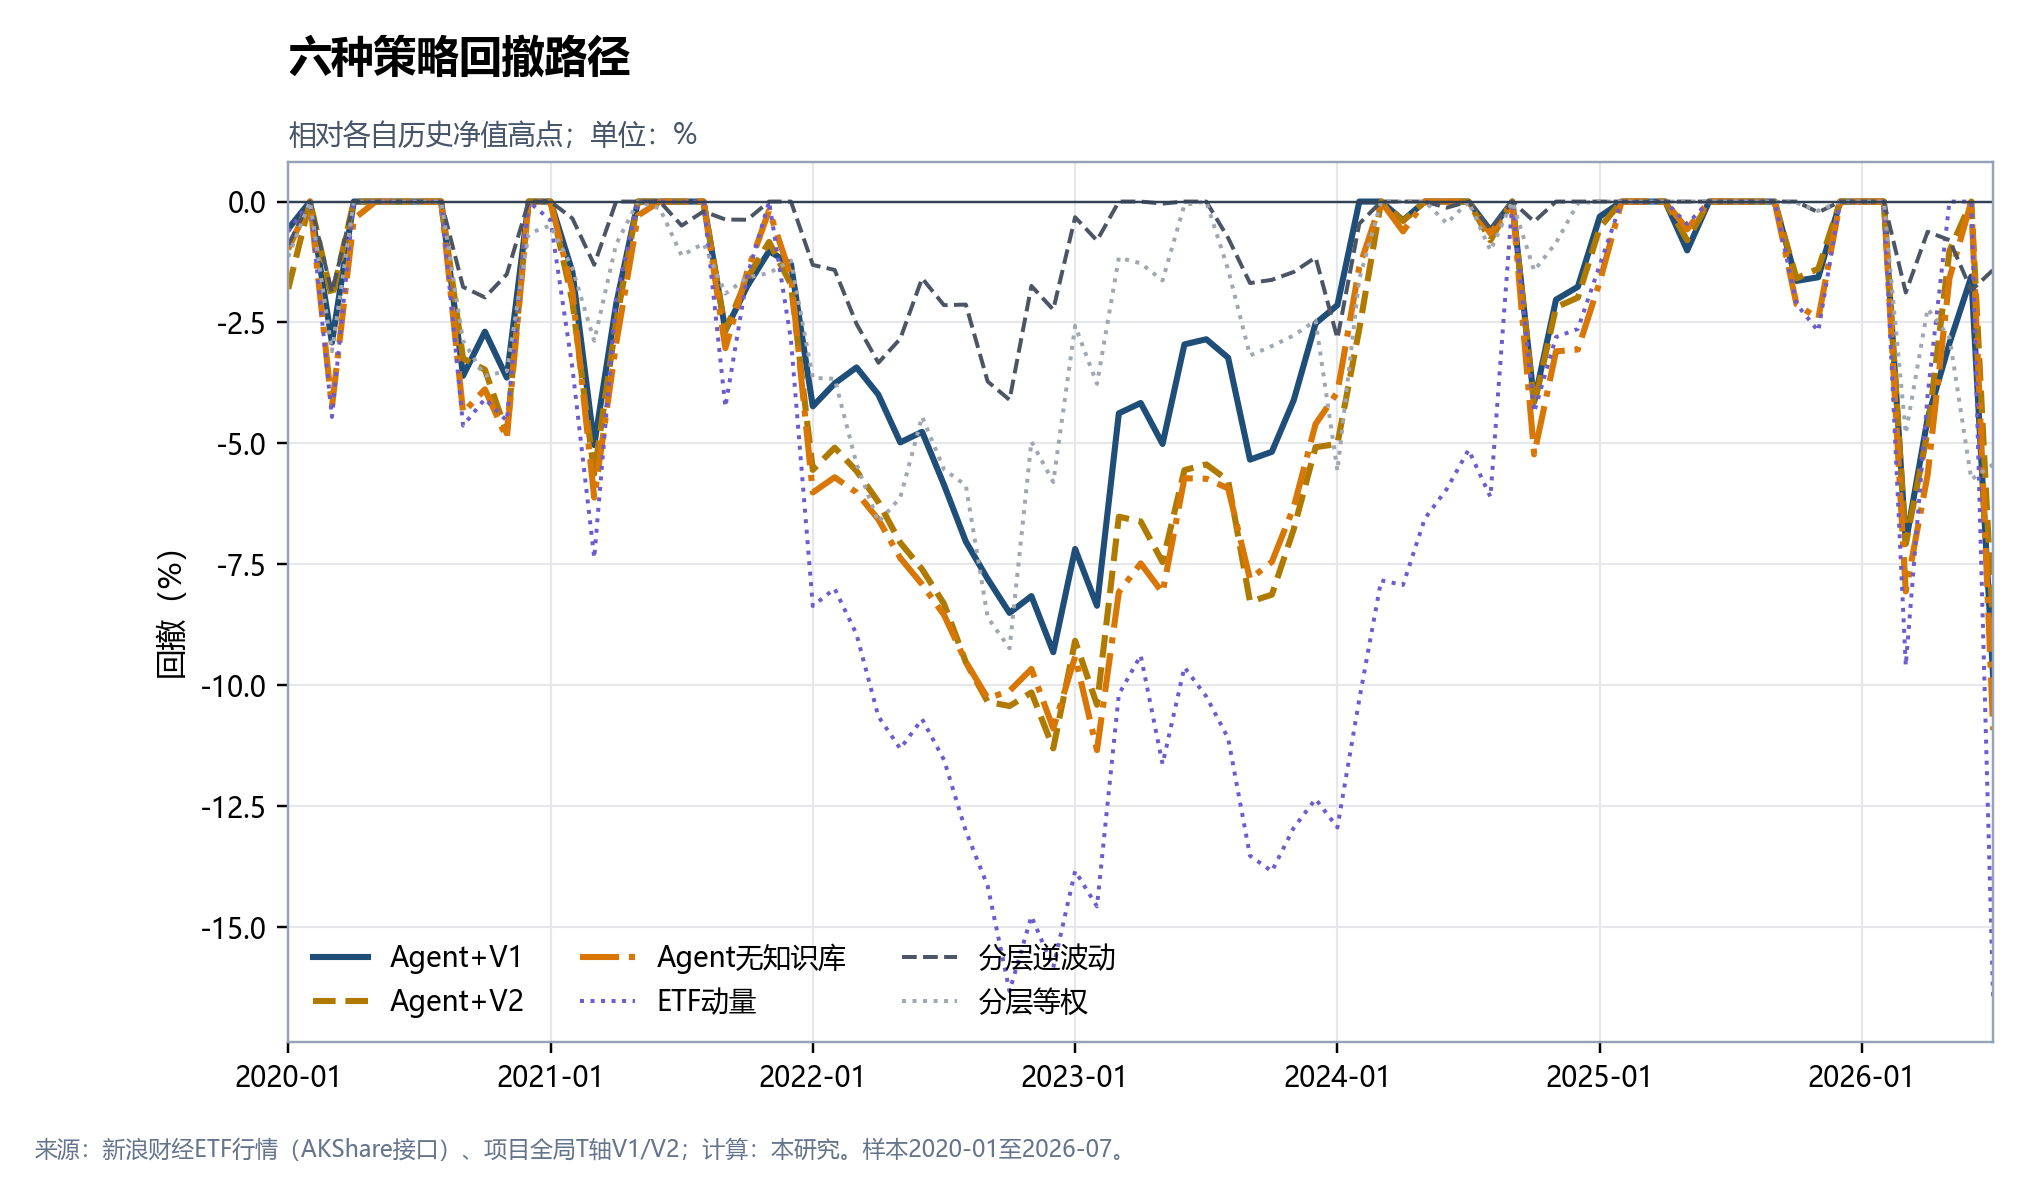
旧输入六策略回测
237份既有输出的历史基准,不是新知识回测
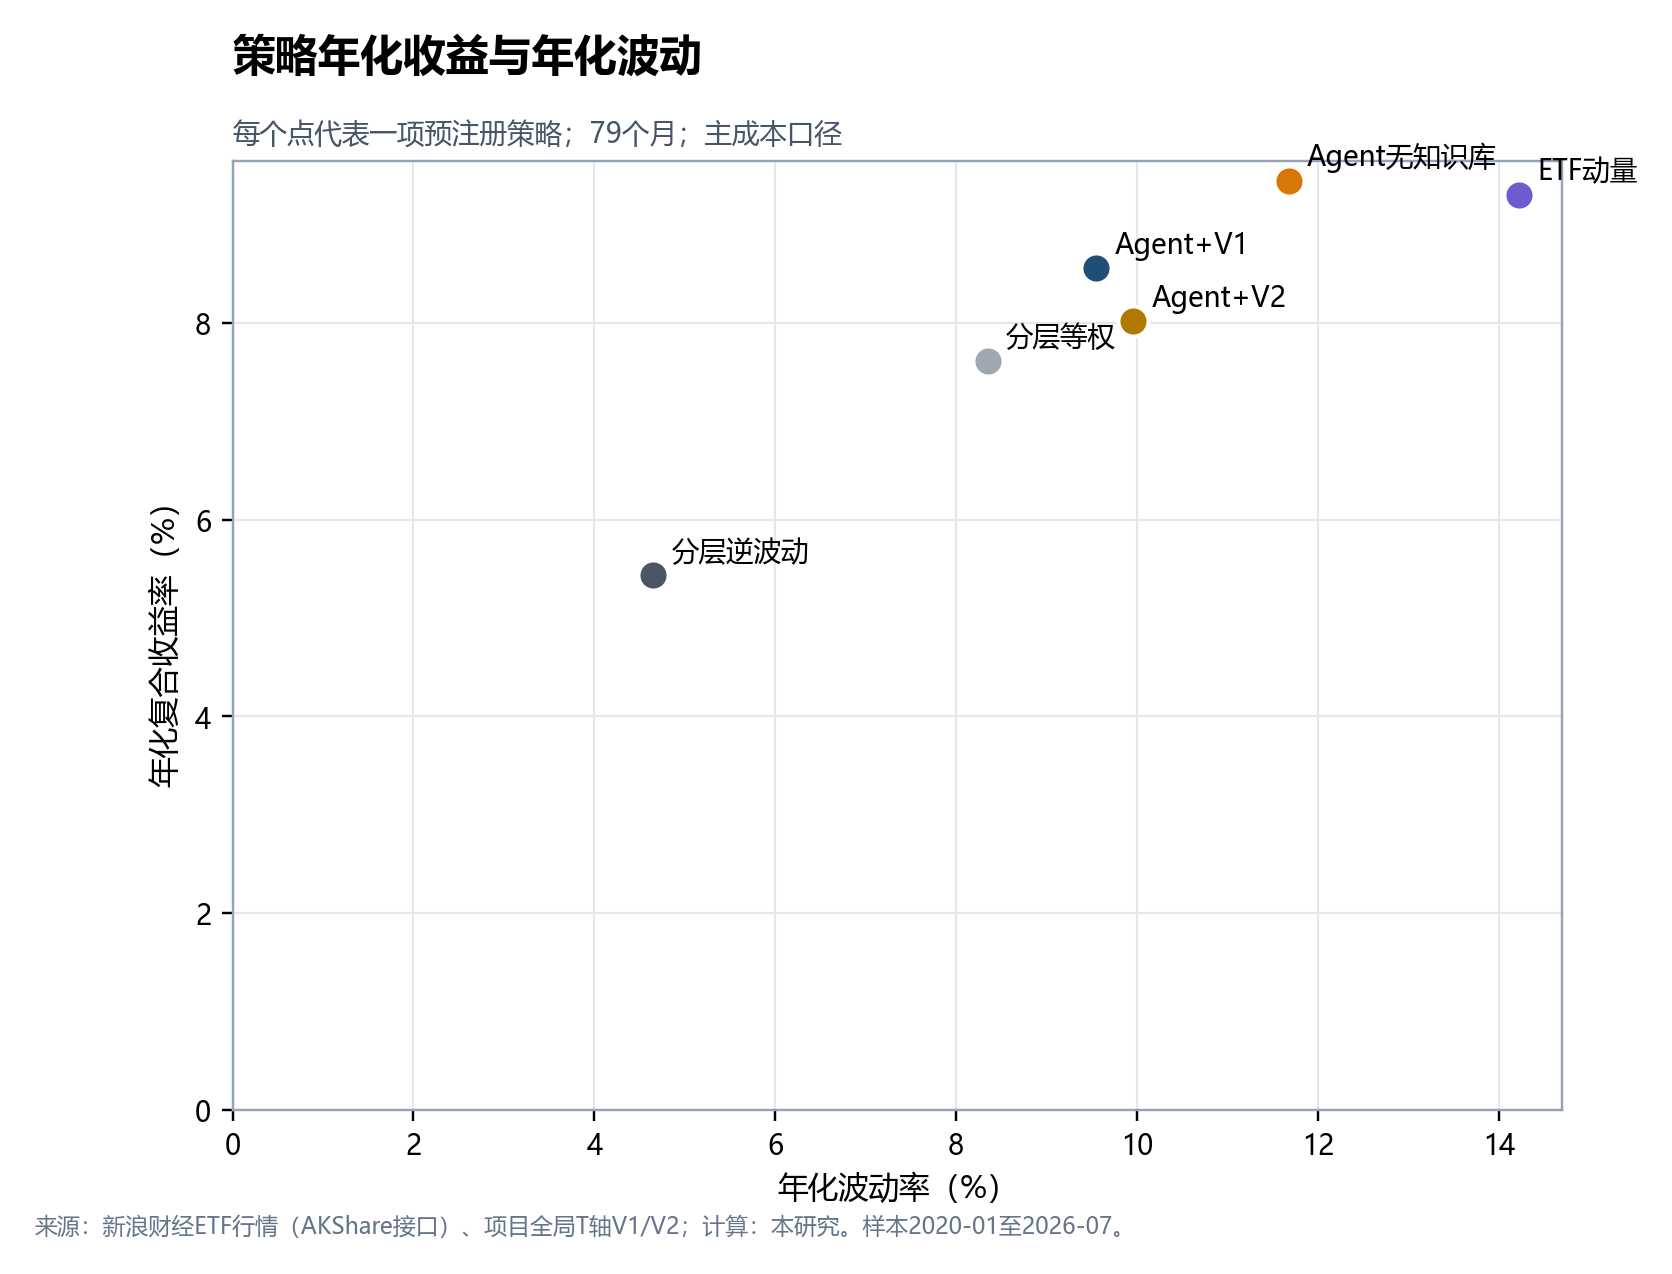
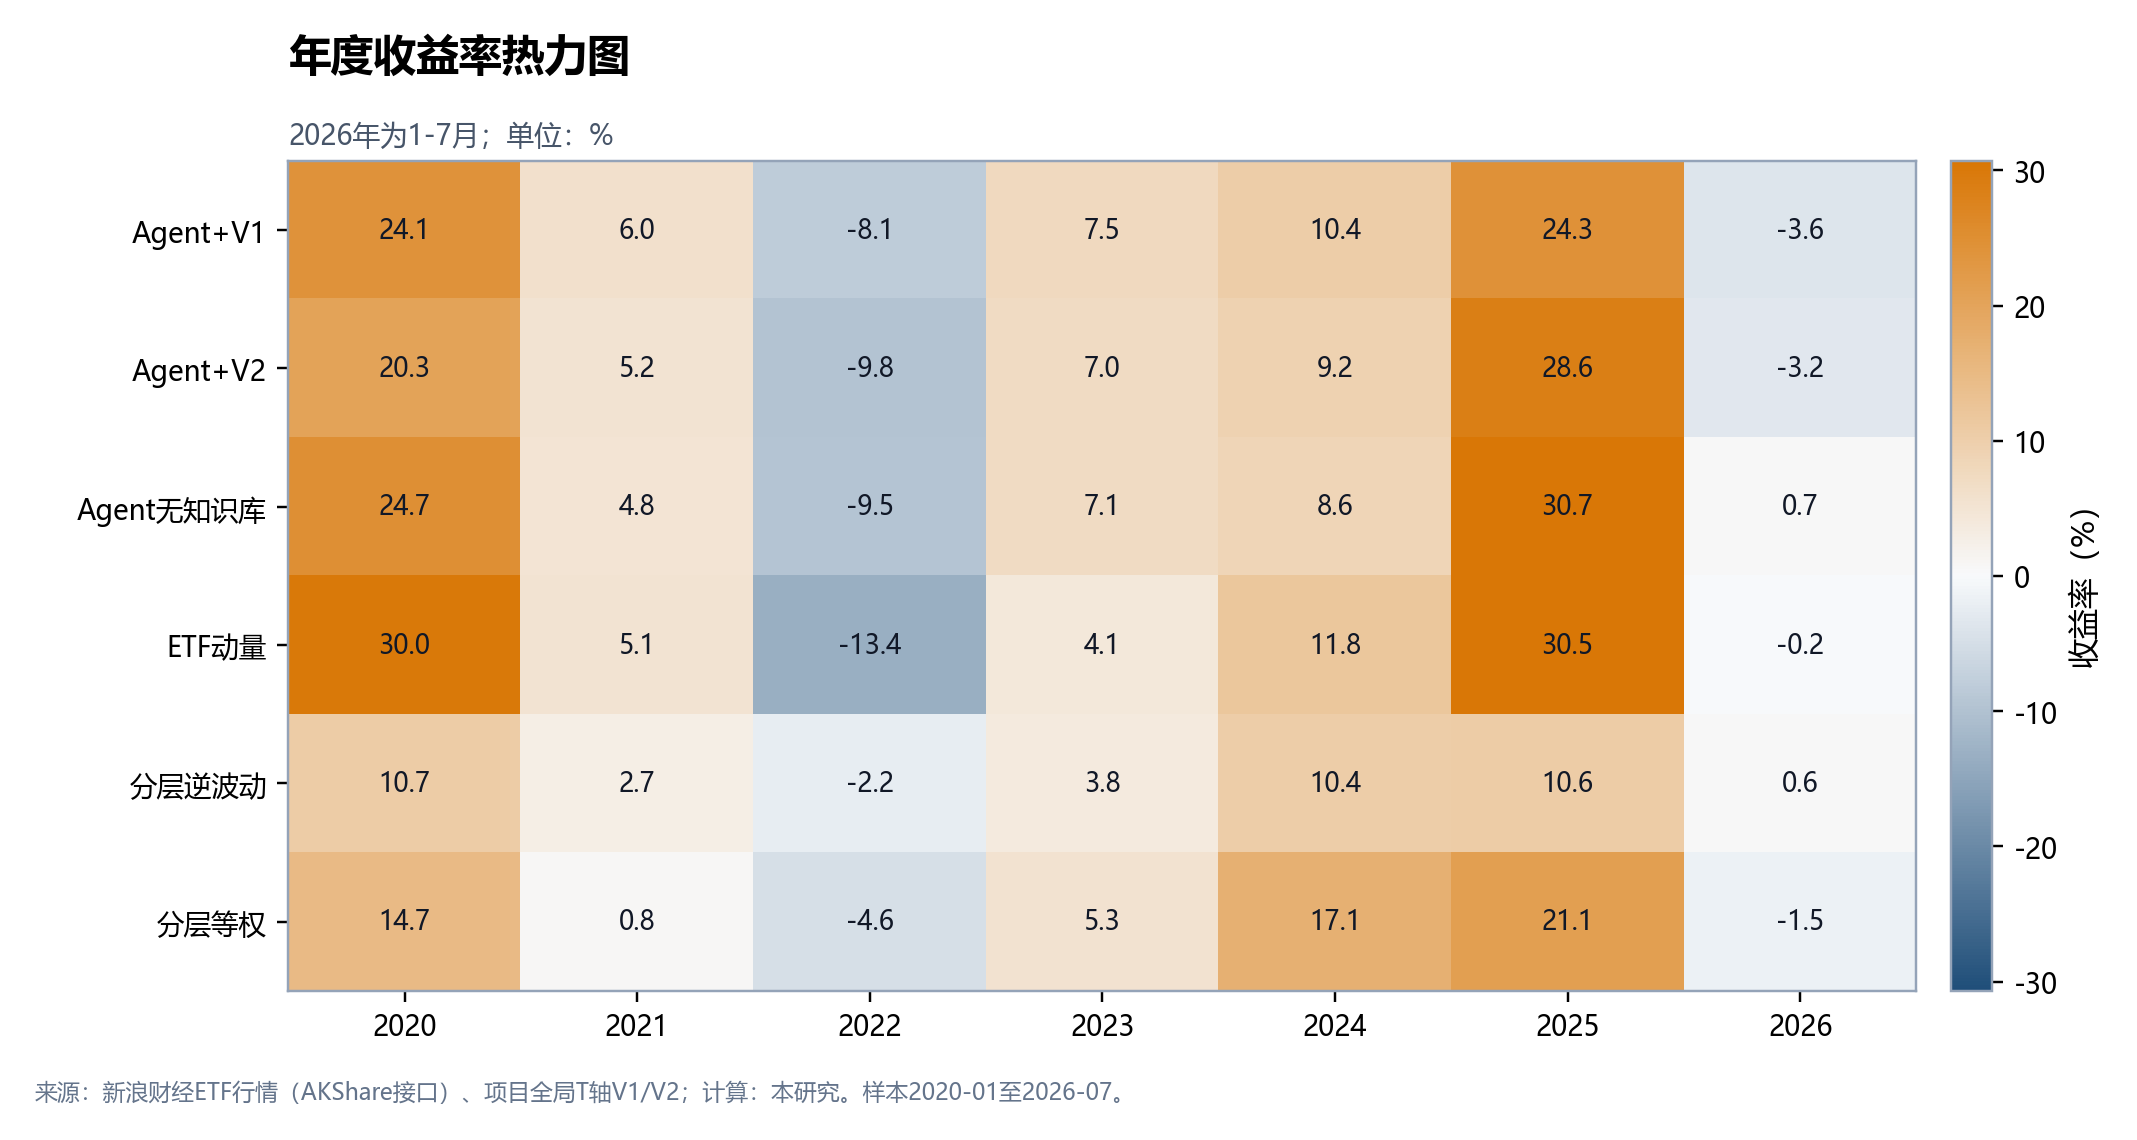
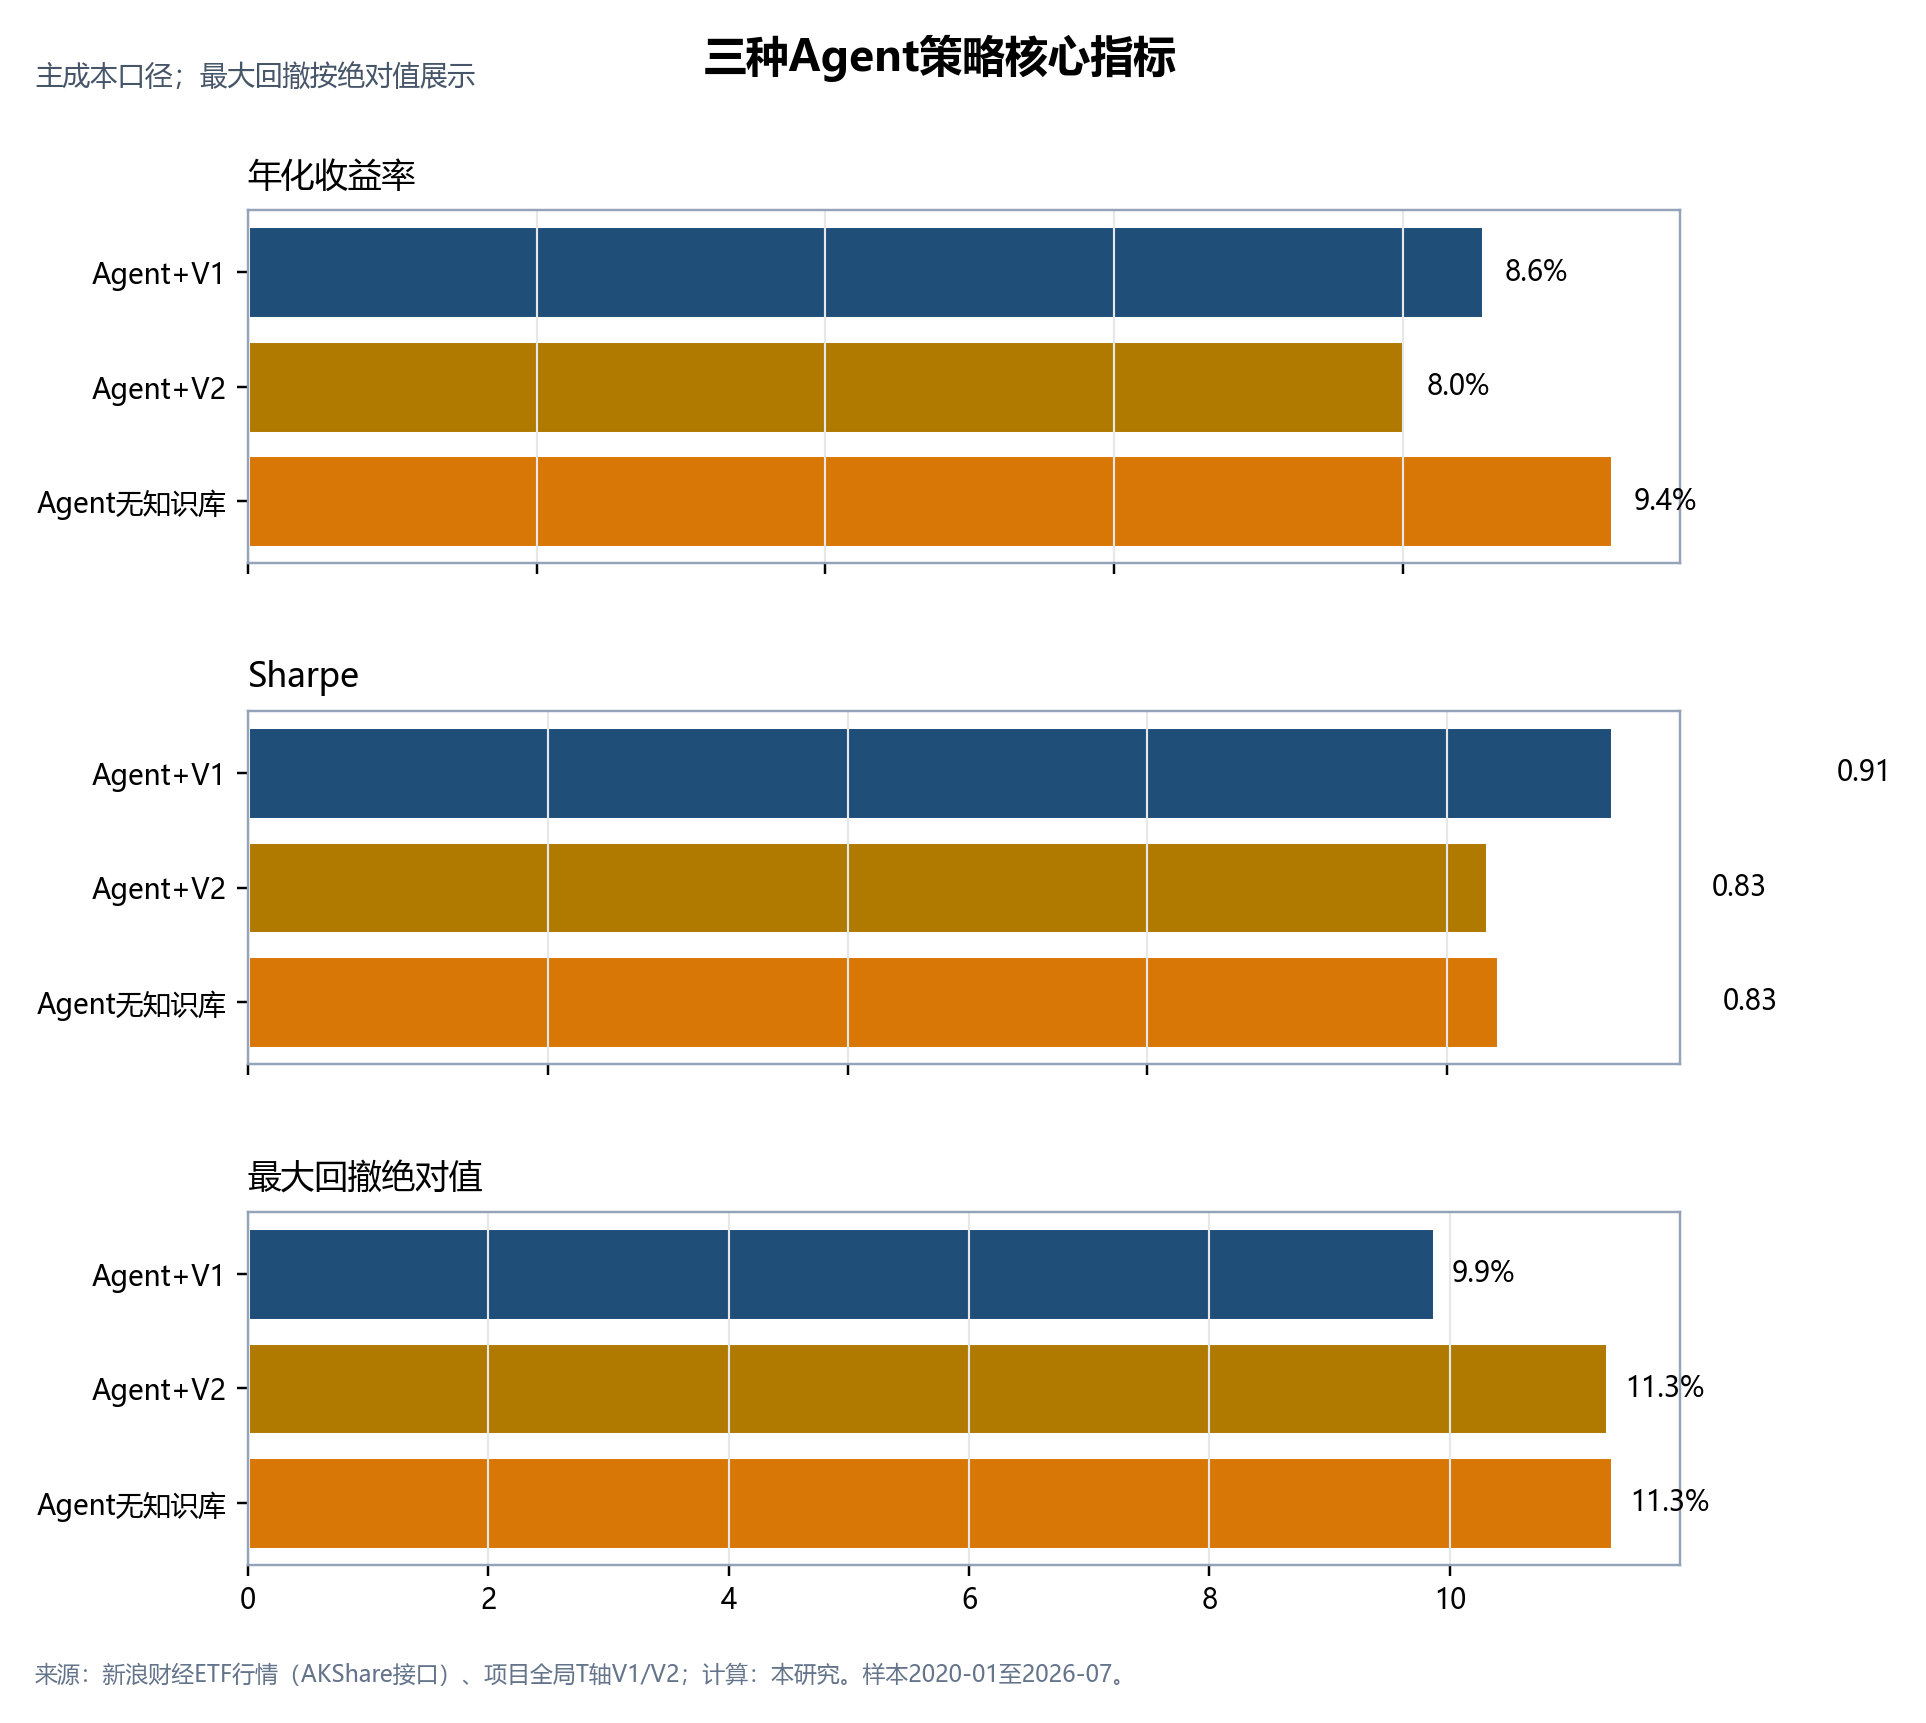
以下收益线来自更新知识库之前冻结的237份Agent输出。六种策略共用2020年1月至2026年7月的79个持有月;信号在月末形成,下一月首个交易日开盘执行。它们保留用于比较旧实验,但没有回答新回填知识是否改善收益。
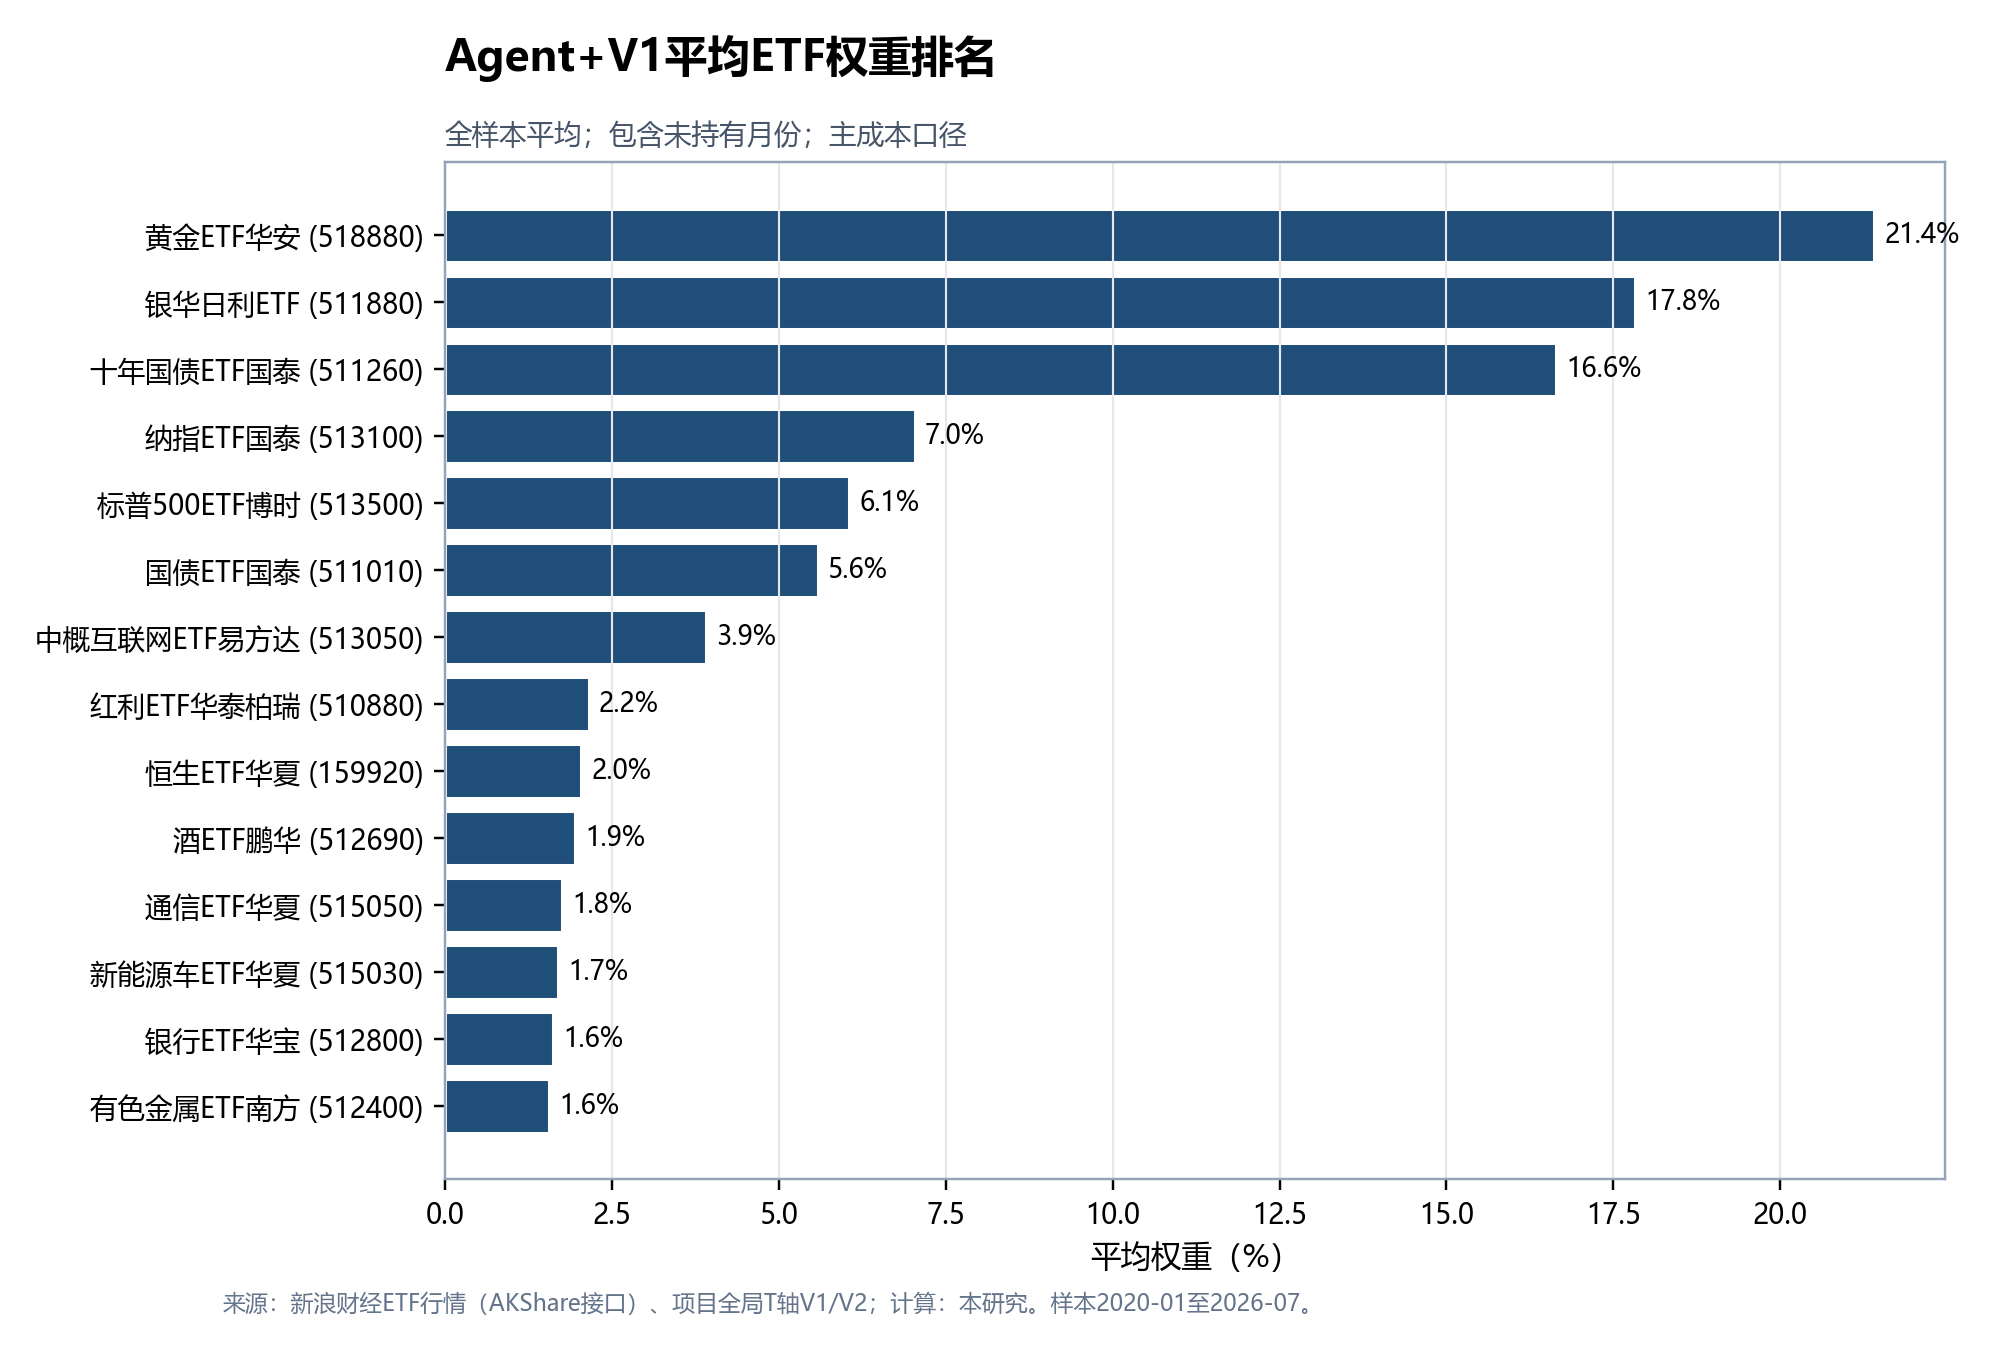
旧输入Agent配置行为
原V1/V2观察到差异,格式效应尚未识别
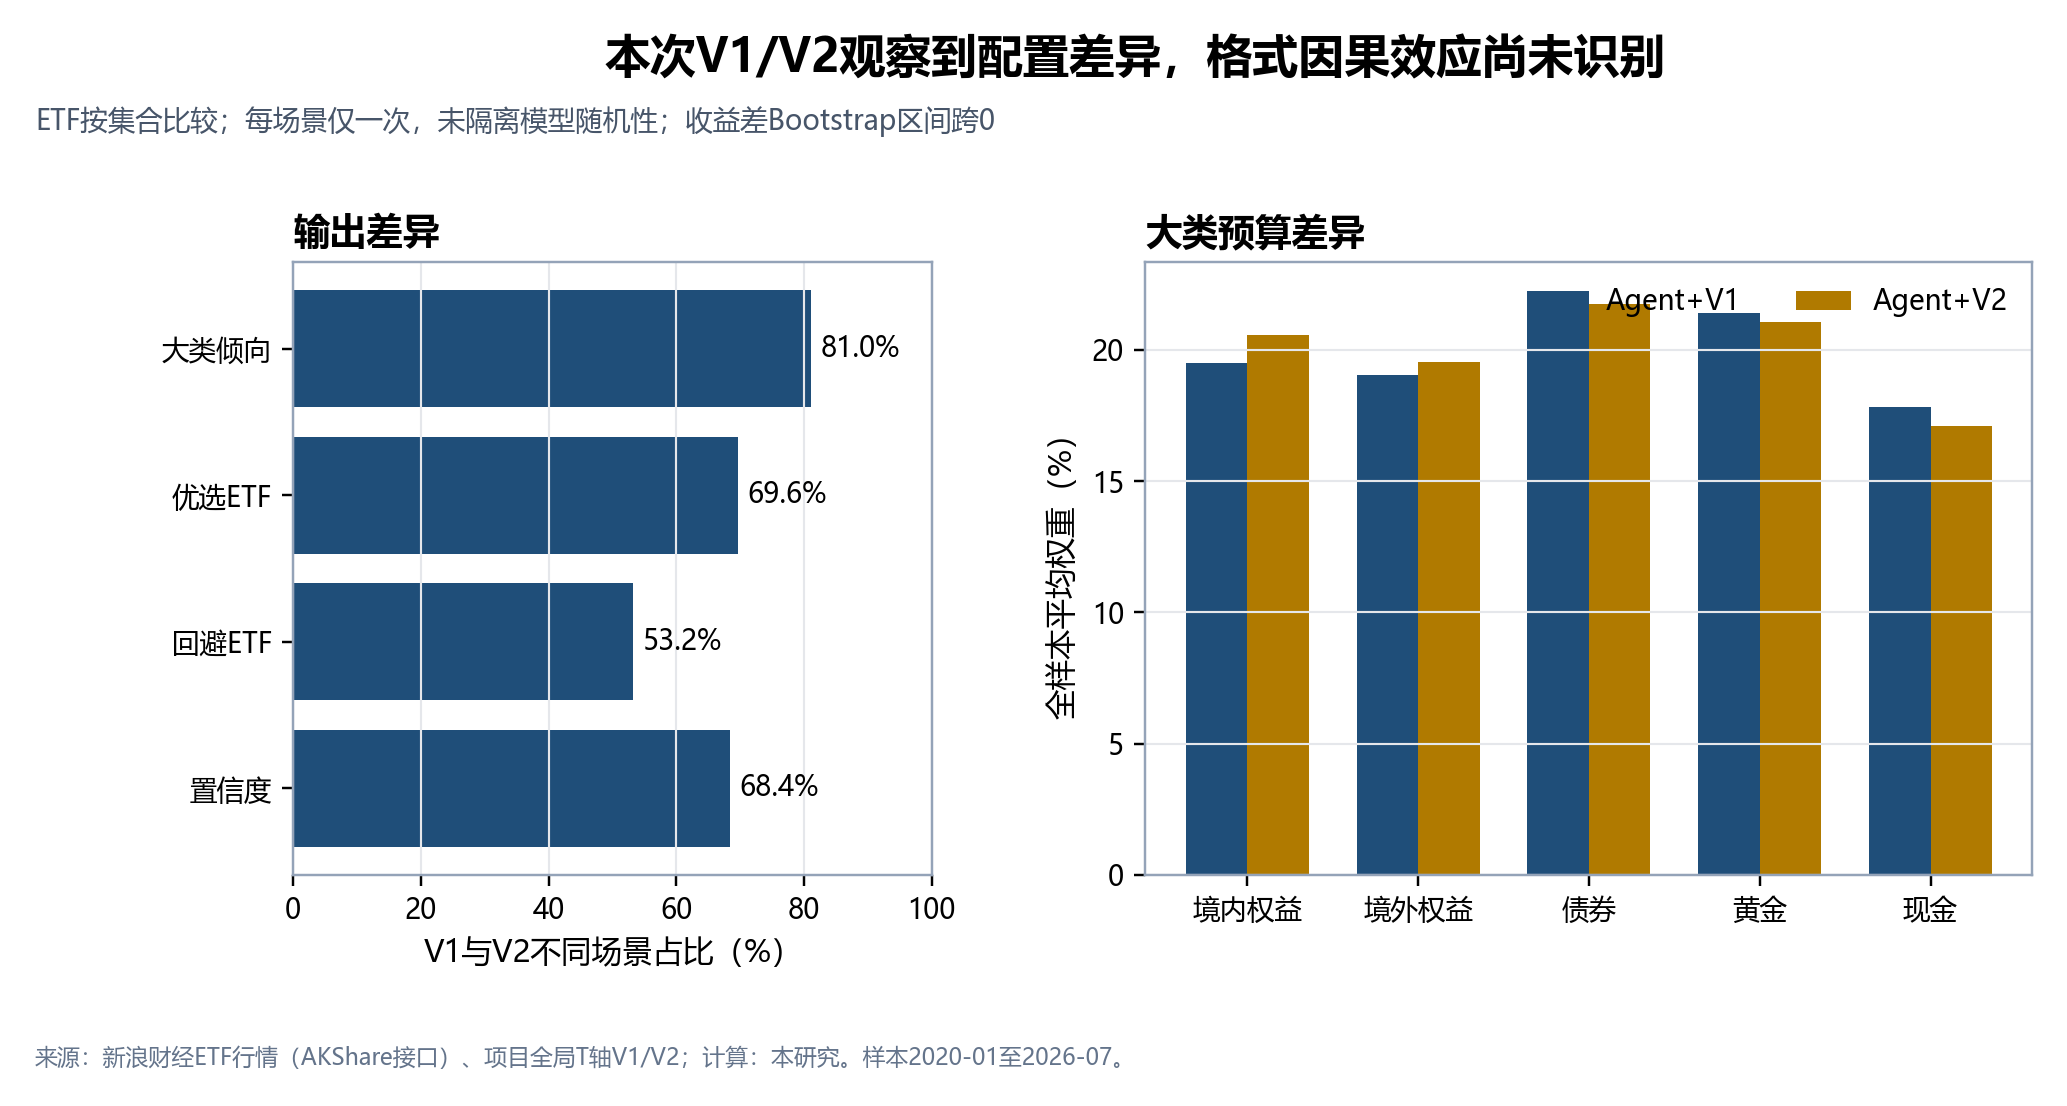
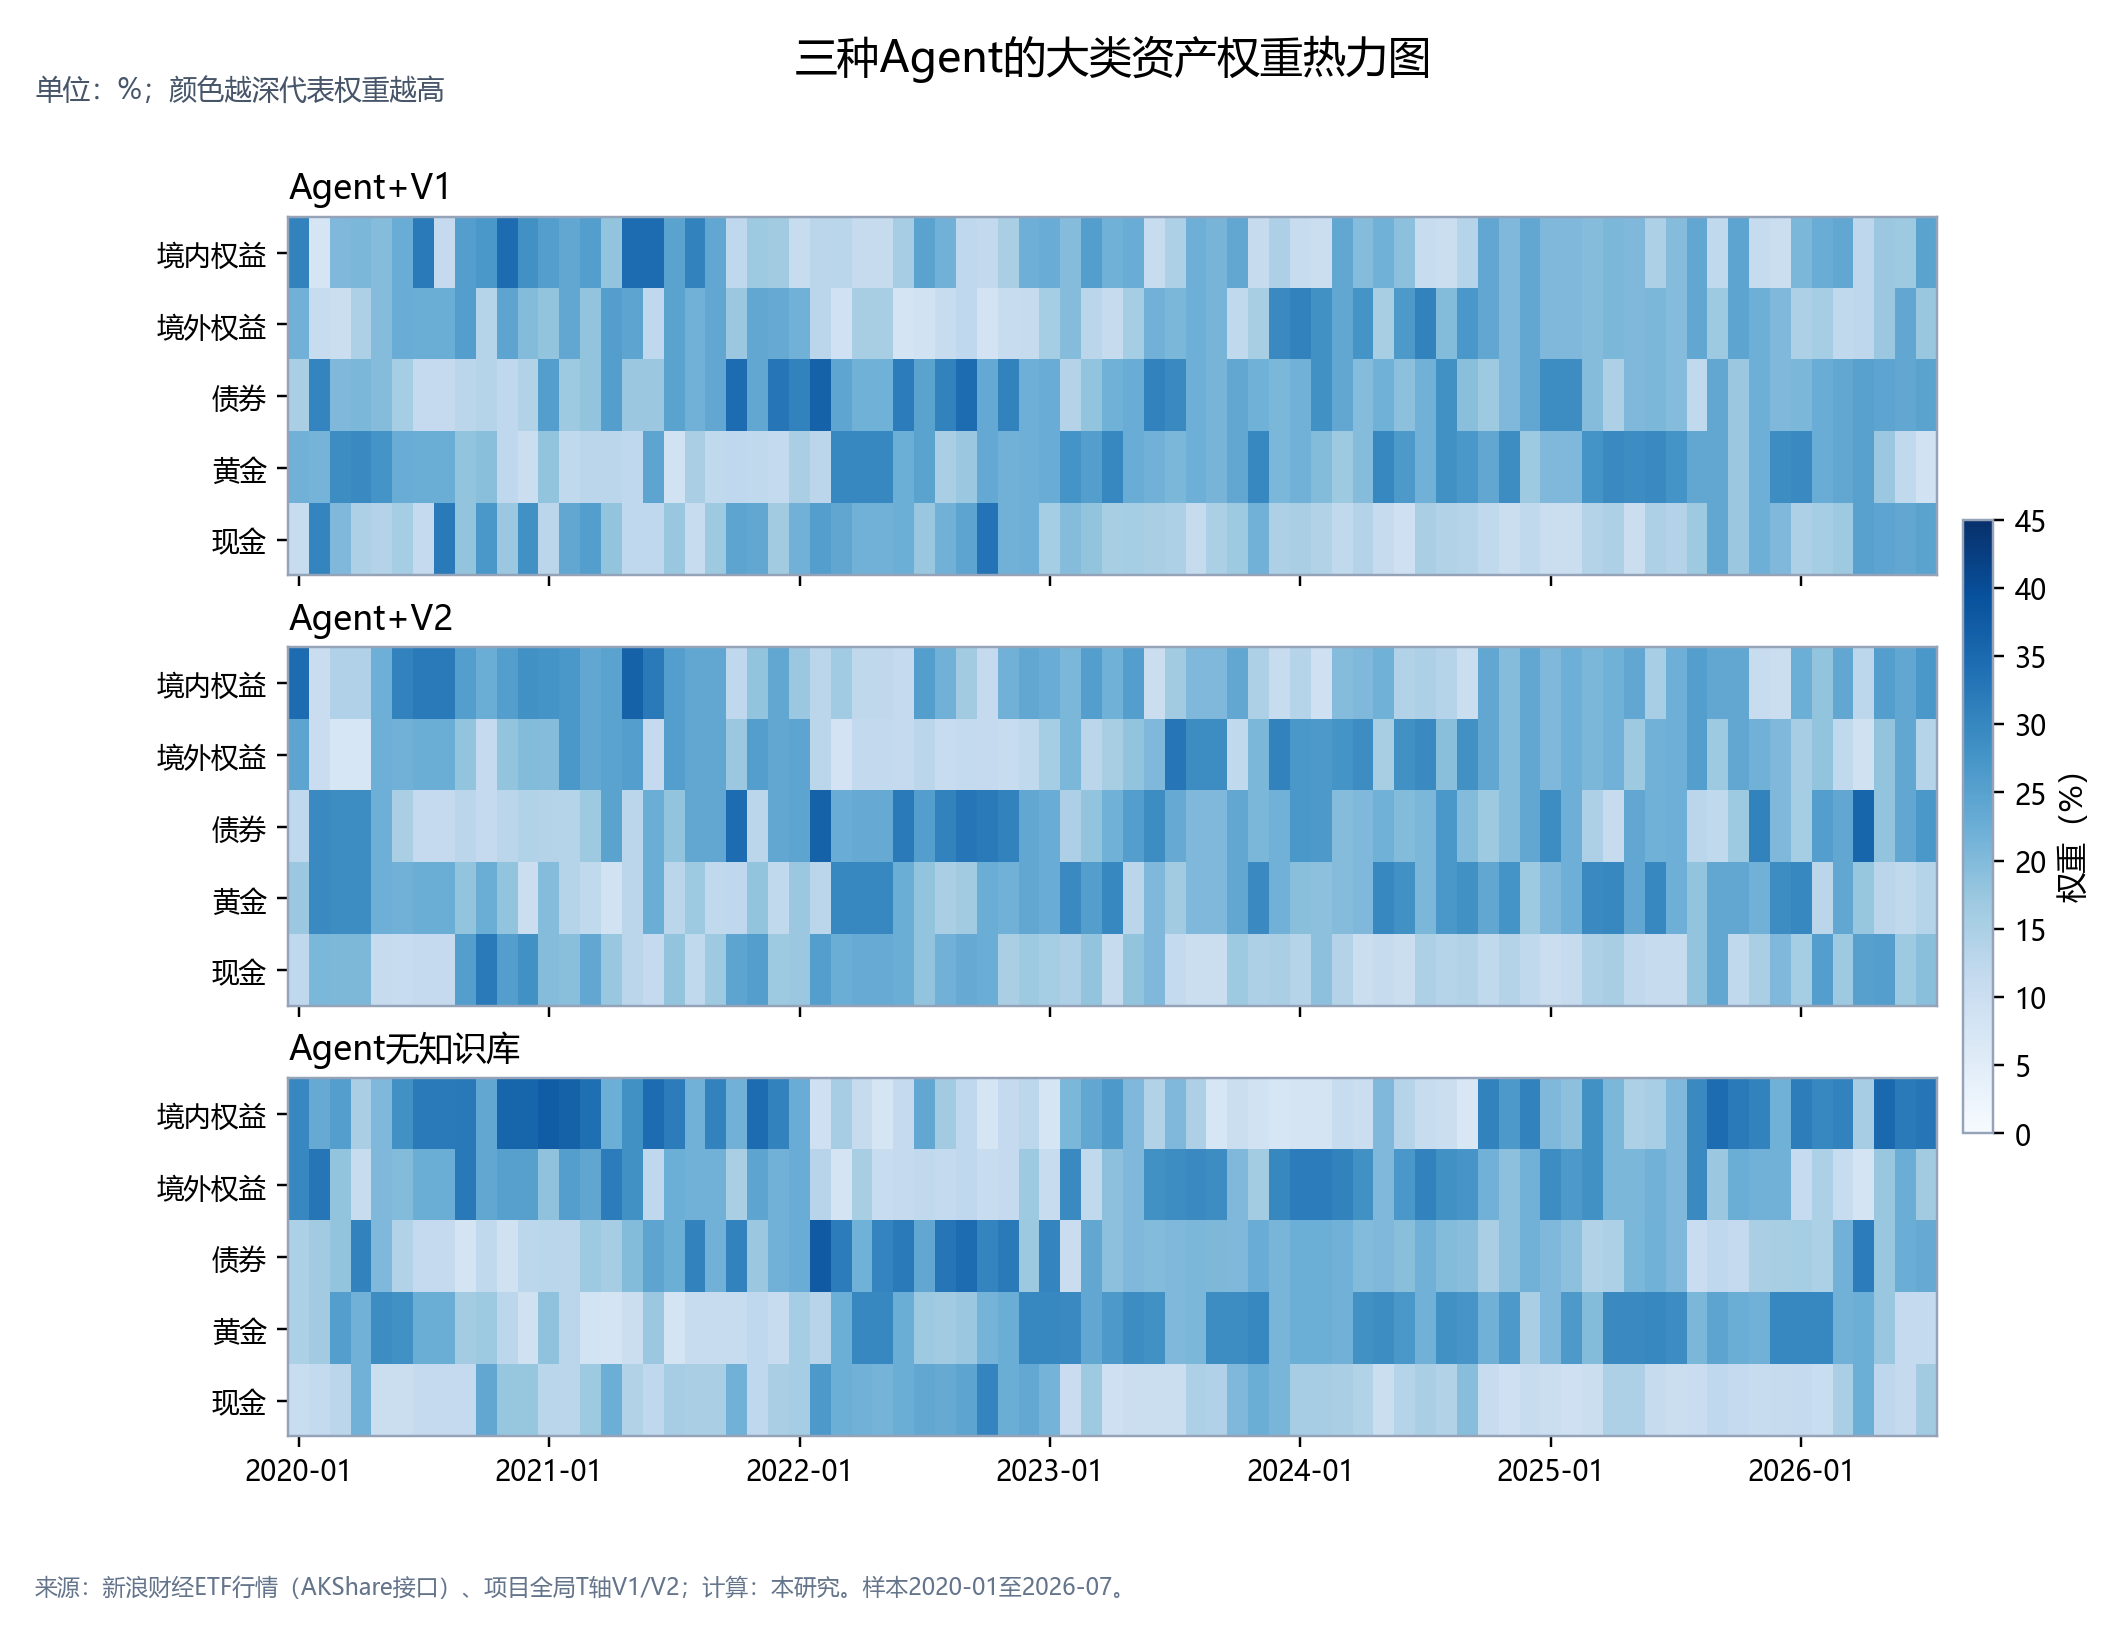
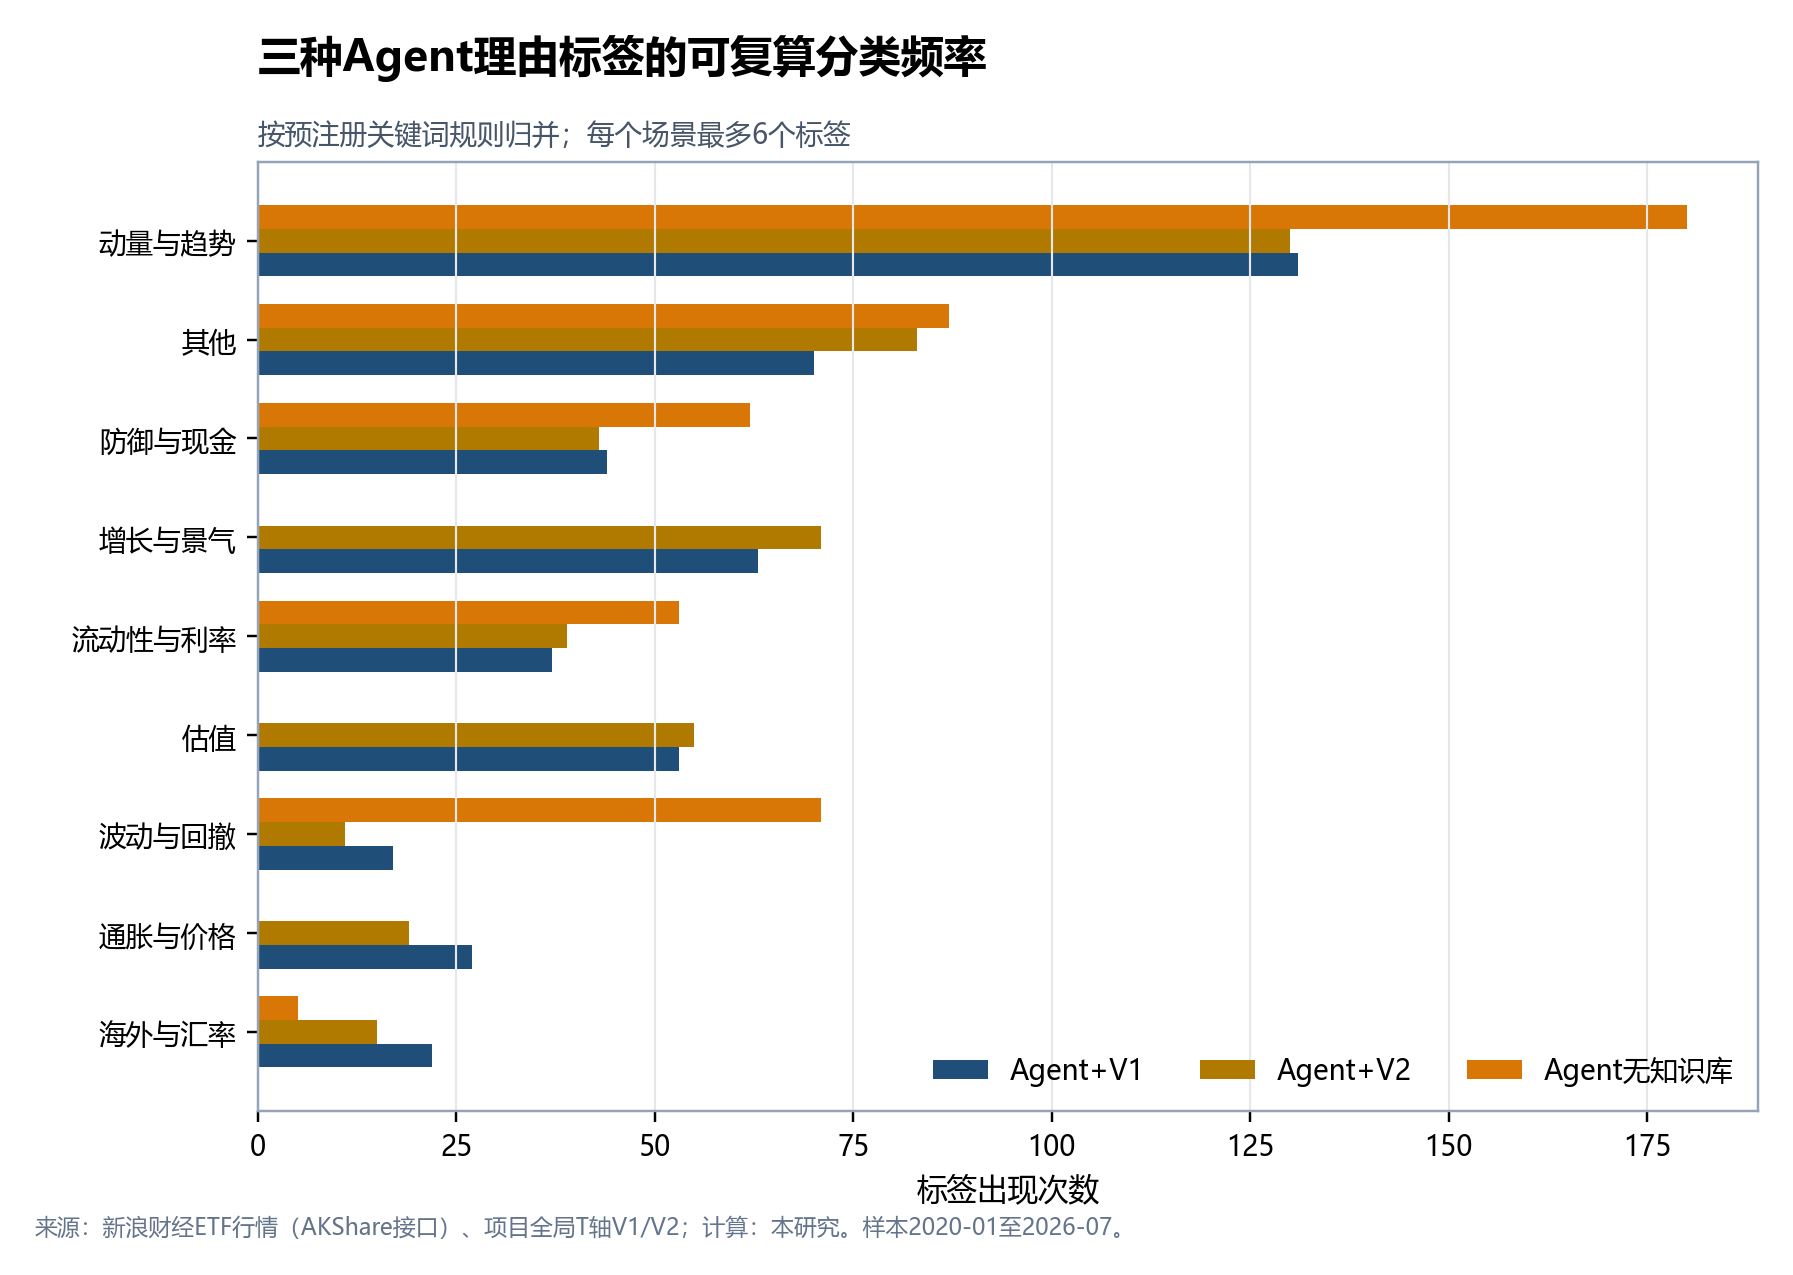
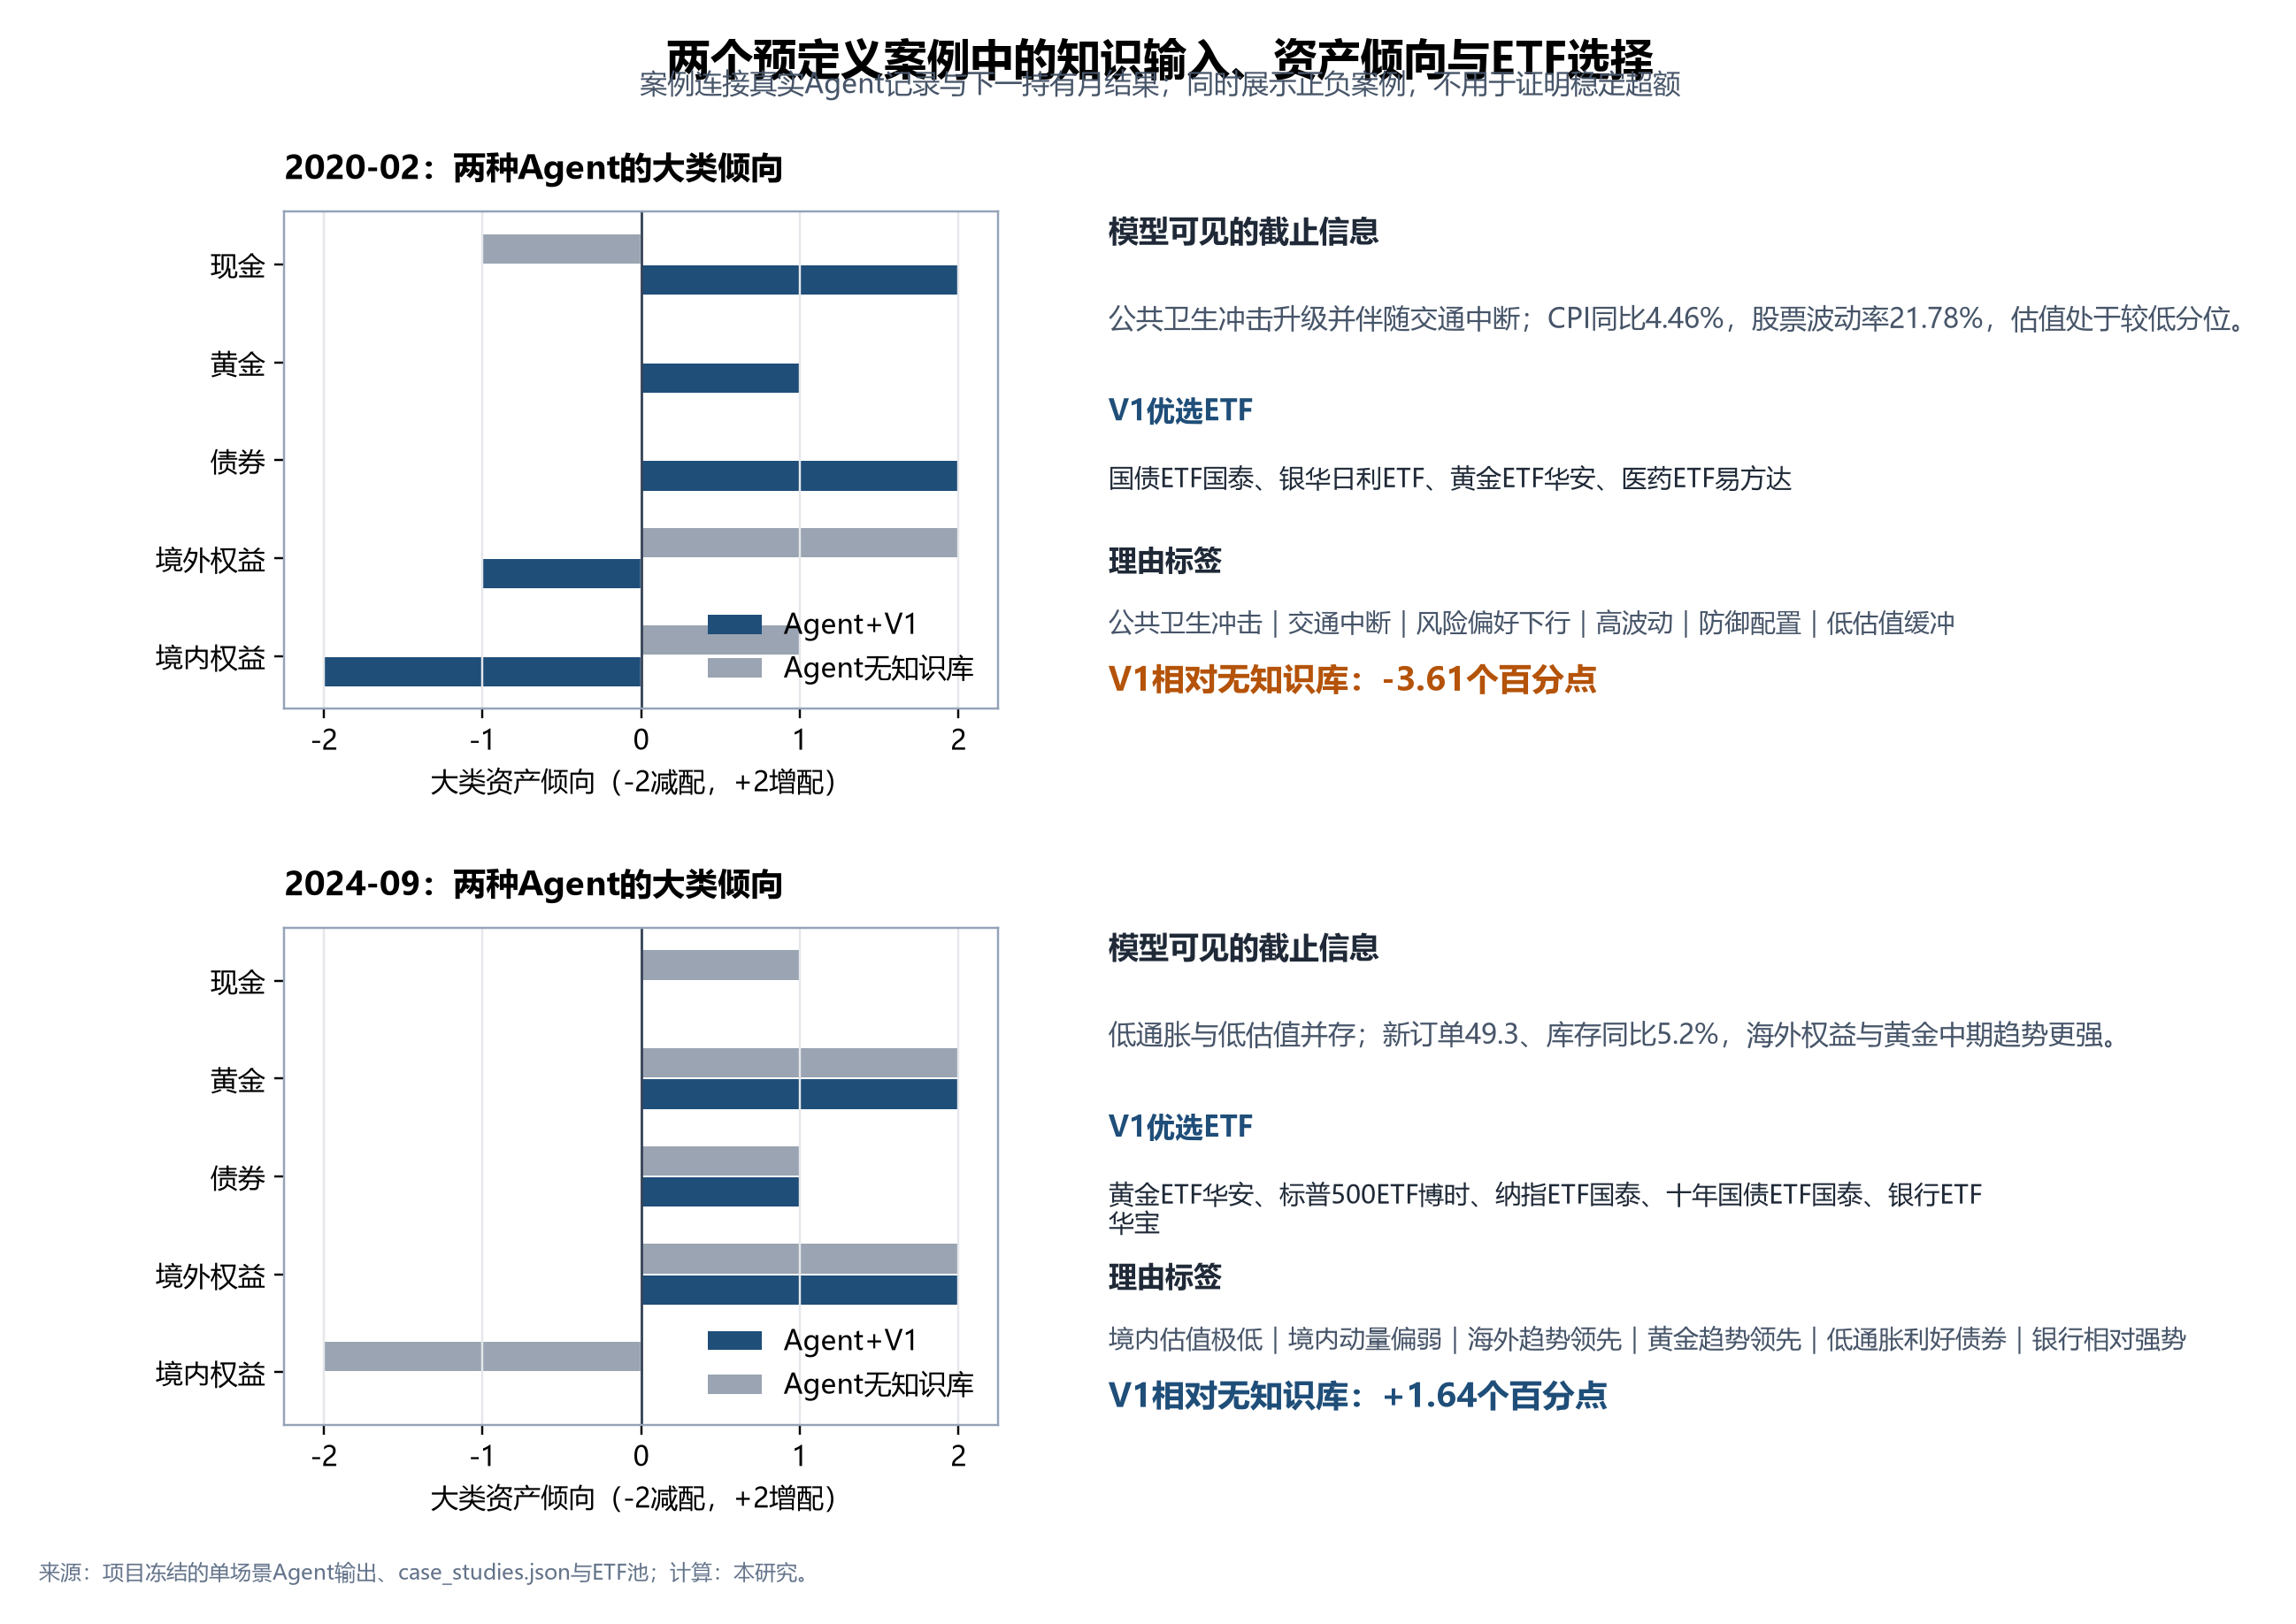
下列持仓与理由仍来自原237份输出。79个场景中有64次大类倾向不同(81.01%)、55次优选ETF集合不同(69.62%)、42次回避ETF集合不同(53.16%)。ETF名单按集合比较,排列顺序不影响权重。每个场景仅运行一次,尚未隔离模型随机性,因此这些观察不能直接归因于格式,也不代表新增回填知识的效果。
研究报告与Prompt
从60份研报识别指标,再把核验事实接回历史
研报只负责告诉系统“行业研究员通常看什么”,数值必须重新回到官方或第一方来源。81条核验事实随后与69条历史序列逐条人工对口径,生成308个V1/V2节点;预测、评级和推荐始终与客观事实分开。新增结论来自下列五套回填验收,而不是旧收益线。
- 60份研报覆盖30个行业,提取研究中真正使用的跟踪指标
- 81条核验事实数值回到官方或第一方来源,剥离预测与评级
- 69条序列分层53核心、5代理、4探索、7排除,不混用口径
- 308个知识节点生成V1事件叙事与V2结构化摘要,并逐月截止
- 回看·核心3,902个事实槽,月均49.39,行业覆盖12—26;只使用53条人工审批核心序列。
- 回看·加代理4,286个事实槽,月均54.25,行业覆盖15—28;5条代理序列独立标记,不与核心混写。
- 回看·探索4,602个事实槽,月均58.25,行业覆盖17—30;加入4条C级探索序列,只用于覆盖敏感性。
- 同期·保守461个事实槽,月均5.84,行业覆盖0—26;支持报告发布后才启用指标。
- 同期·严格55个事实槽,月均0.70,行业覆盖0—26;还要求可核验发布时间与首发版本。
- 收益边界237份旧输出没有读取五套新快照。当前可下结论的是“知识历史接入通过验收”,不是“新知识改善收益”。
{
  "current_knowledge": {
    "macro_event": "截止摘要",
    "industry_facts": ["客观经营事实"]
  },
  "retrieved_history": ["T-n节点"],
  "eligible_etfs": ["动量/波动/回撤/流动性"],
  "output_contract": {
    "asset_tilts": "五类资产 -2..2",
    "preferred_etfs": "最多5只",
    "avoided_etfs": "最多3只",
    "evidence_nodes": "2-6个截止节点"
  }
}旧输入归因与稳健性
旧237份输出的Bootstrap区间均跨零
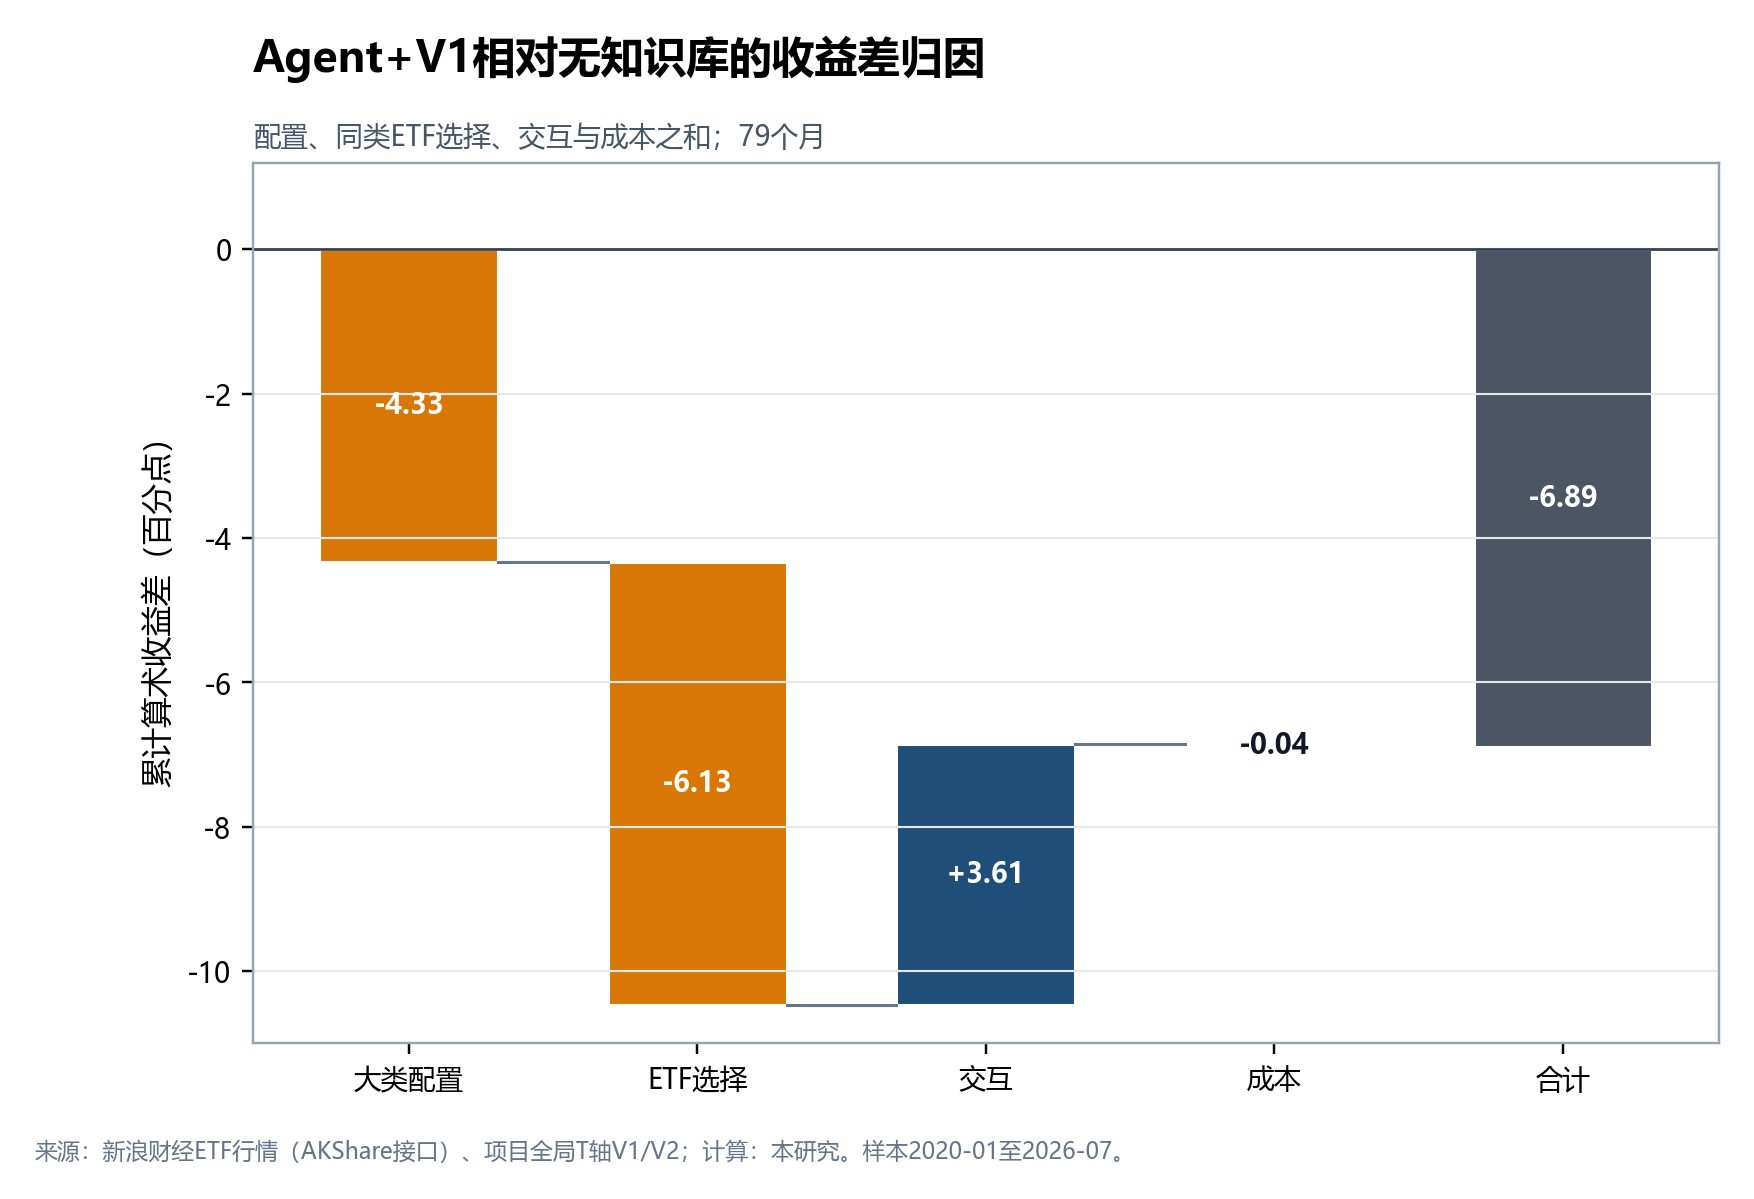
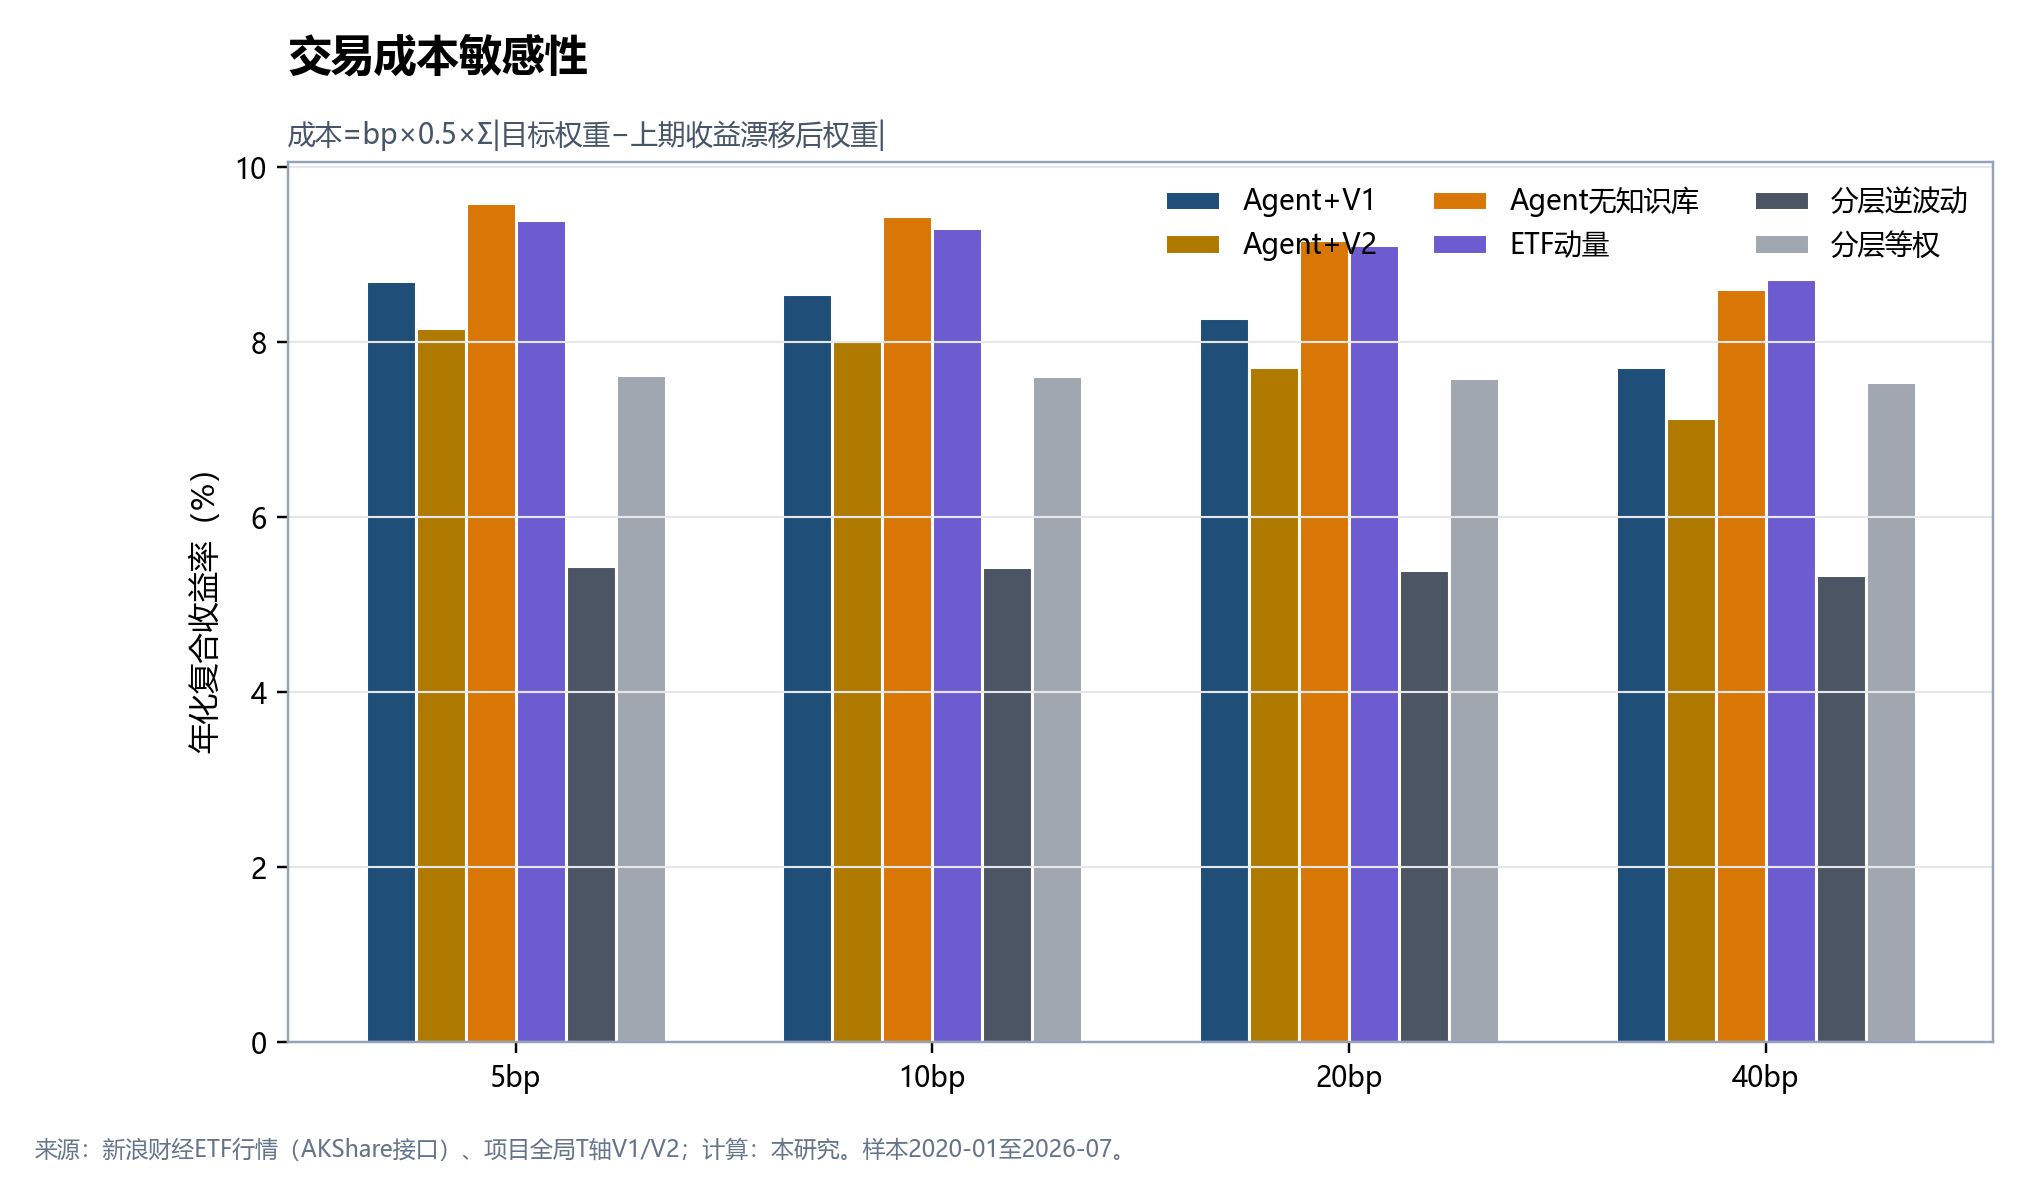
旧实验复算结果与冻结指标一致:六种策略各包含79个持有月,474组资产权重均归一化,年度收益和归因加总误差低于1.6×10⁻¹⁵。V1减无知识库、V2减无知识库及V1减V2的配对Bootstrap 95%区间均跨越0;这些统计没有读取五套新知识快照。
研究与公开边界
结果与代码可复算,原始资料按版权和数据许可管理
- 固定代表性篮子27只ETF由研究者事后确定,存在选样与幸存者偏差,仅代表本项目样本。
- 历史身份仍可识别红队12场中Top-1命中11场、Top-5命中12场,数值特征仍能暴露历史位置。
- 数据与复权限制行情底层来源为新浪财经;程序识别11次疑似份额单位断点并处理66次分红,相关口径不同于基金公司官方复权因子。
- 模型稳定性边界旧收益实验每场景仅一次;新增诊断每条件每场景重复3次,仍属小样本。精确模型快照、temperature和seed均未公开。
- 研报版权公开仓库仅保留指标方法、聚合验收与合成样例,不包含公众号全文、原图、券商研报正文、预测、评级或推荐。
- 数据许可与隔离真实历史序列名与数值、完整Prompt输入、真实月份映射、红队真值和原始会话留在非公开审计区。
数据来源说明:ETF行情底层来源为新浪财经,经AKShare接口取得;知识资料来自项目全局T轴及其官方/第一方数据源。收益、风险、换手和Bootstrap为本项目计算值(R/A),可由公开月度结果复算;收益差归因为内部R/A,公开材料仅支持分项加总核验(B)。核验日期为2026年9月2日。查看样本与数字来源登记 ↗
公开研究包含ETF池、聚合结果、知识schema与合成样例,以及数据采集、场景构建、API调用、输出校验、六策略回测、Bootstrap和全部研究图代码。
查看数据与代码 ↗